
Tỷ giá chưa đi theo một hướng thống nhất
Tỷ giá USD là mức quy đổi giữa đồng đô la Mỹ và các đồng tiền khác, được hình thành từ cung cầu, chính sách tiền tệ và kỳ vọng của thị trường. Diễn biến trong nước những ngày qua cho thấy các yếu tố ấy chưa cùng chiều, nên những nhịp tăng giảm riêng lẻ chưa đủ xác lập xu hướng.
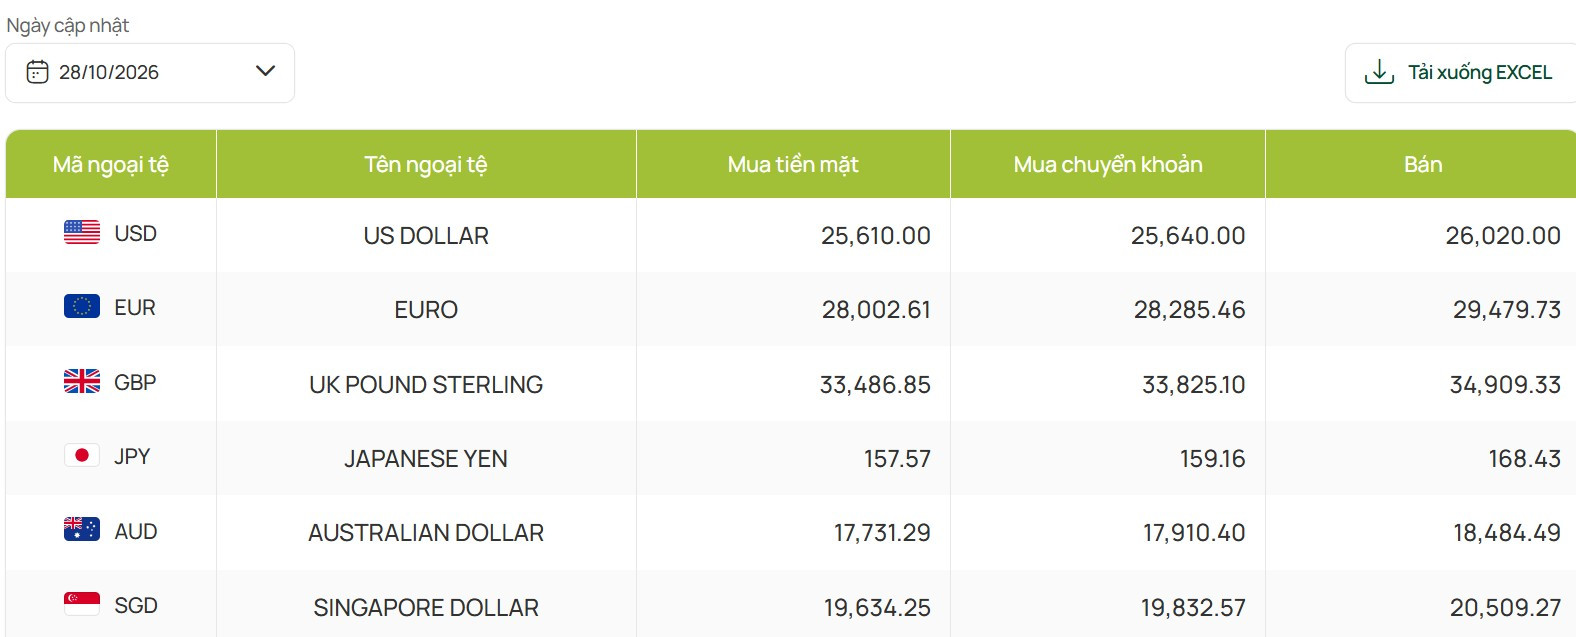
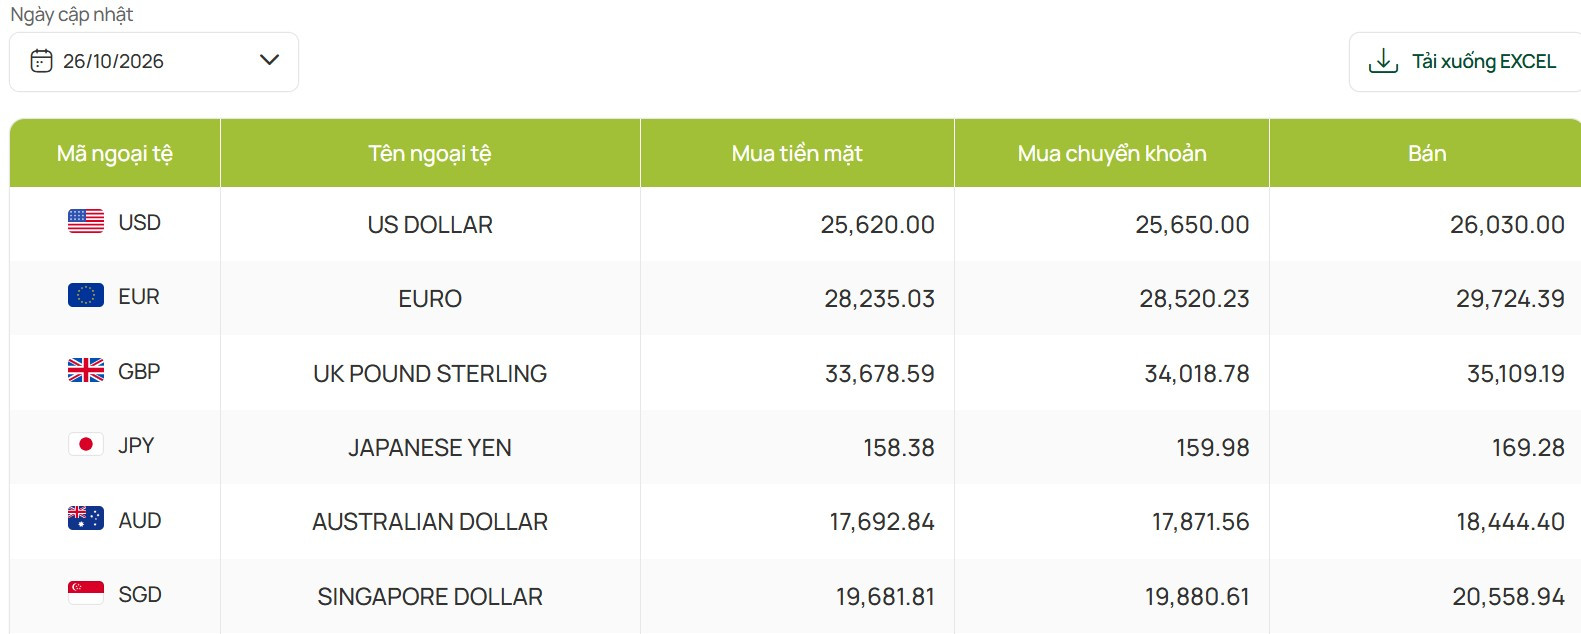
Ngày 24-10, Vietcombank và BIDV cùng giảm 20 đồng ở cả hai chiều giao dịch, dù dữ liệu kinh tế Mỹ tích cực giúp đồng bạc xanh được hỗ trợ trên thị trường quốc tế. Agribank giữ nguyên, còn TPBank tăng chiều mua và bán. Đến ngày 25-10, tỷ giá ở nhiều ngân hàng ổn định; ngày 26-10 lại ghi nhận biến động trái chiều giữa các nhà băng. Sự phân hóa này cho thấy tỷ giá USD trong nước không phản chiếu máy móc từng tín hiệu quốc tế, và nhà đầu tư chưa có cơ sở để xem một phiên tăng hay giảm là dấu hiệu chắc chắn.
Dữ liệu Mỹ nâng đỡ, nhưng chưa tạo lực kéo bền
Các số liệu hoạt động kinh tế Mỹ là điểm tựa rõ ràng cho USD: chỉ số PMI sản xuất tháng 10 đạt 56 điểm, cao nhất trong 53 tháng, còn PMI dịch vụ giảm nhưng vẫn phản ánh đà mở rộng. DXY tăng 0,14% lên 101,75 điểm trong phiên được đề cập. Những con số này củng cố hình ảnh một nền kinh tế Mỹ có sức chống chịu, nhưng không bảo đảm đồng bạc xanh sẽ tăng liên tục.
Lý do là thị trường đang cân nhắc cả những rủi ro có thể làm suy yếu sức hút của tài sản Mỹ. Lo ngại định giá cổ phiếu công nghệ và hiệu quả đầu tư vào trí tuệ nhân tạo khiến dòng vốn thận trọng hơn. Cùng lúc, giá dầu hạ nhiệt sau tín hiệu ngoại giao Mỹ–Iran kéo lợi suất trái phiếu Kho bạc Mỹ kỳ hạn dài xuống, làm giảm một phần lực hỗ trợ cho USD. Tín hiệu tích cực từ dữ liệu kinh tế vì thế bị ghìm bởi bất định trên các thị trường khác.
Năng lượng và lãi suất khiến cán cân đổi chiều
Năng lượng tạo ra thế giằng co khó hóa giải. Nếu dầu tăng trở lại vì nguy cơ gián đoạn nguồn cung ở Trung Đông, áp lực lạm phát có thể khiến Fed giữ lãi suất cao lâu hơn, qua đó nâng sức hấp dẫn của USD. Nhưng khi dầu hạ nhiệt, lợi suất dài hạn giảm và đồng bạc xanh mất đi một phần hậu thuẫn. Thị trường vì vậy không thể chỉ dựa vào nhu cầu trú ẩn để mặc định USD sẽ đi lên: trong tuần qua, đồng tiền này vẫn suy yếu dù tâm lý né tránh rủi ro hiện diện.
Thị trường tiền tệ còn chịu tác động từ các đồng tiền đối trọng. Bất ổn chính trị và ngân sách tại Pháp gây sức ép lên EUR, trong khi nhu cầu an toàn và kỳ vọng chính sách hỗ trợ đồng yên. Khi nhiều lực kéo và lực cản đan xen, USD ngân hàng có thể ổn định hoặc điều chỉnh dù đồng bạc xanh quốc tế được nâng đỡ bởi một vài dữ liệu tốt. Điều đó giải thích vì sao biến động trong nước chưa hình thành một đường hướng nhất quán.
Cuộc họp Fed là mốc thị trường chờ đợi
Mốc cần theo dõi tiếp theo là cuộc họp chính sách Fed trong hai ngày 27 và 28-10. Lạm phát còn tiềm ẩn rủi ro, triển vọng kinh tế vẫn nhiều bất định, nên khả năng điều chỉnh chính sách tiếp tục là biến số lớn đối với tỷ giá. Nhà đầu tư cũng theo dõi dữ liệu PCE, GDP quý III và số đơn xin trợ cấp thất nghiệp để đánh giá đường đi lãi suất; đồng thời, các cuộc họp chính sách của ECB và BoJ góp thêm tín hiệu cho tương quan tiền tệ.
Trong khi tỷ giá ngân hàng thay đổi không đồng đều, USD thị trường tự do ngày 26-10 tăng mạnh so với phiên trước. Khoảng cách về diễn biến giữa các kênh càng nhấn mạnh rằng thị trường đang phản ứng với những lực cung cầu và kỳ vọng khác nhau, chứ chưa có một tín hiệu đủ mạnh để kéo toàn bộ tỷ giá theo cùng hướng.
Kết luận: dữ liệu kinh tế Mỹ giúp USD có điểm tựa, nhưng năng lượng, cổ phiếu công nghệ và triển vọng lãi suất đang hạn chế đà tăng ổn định. Thay vì xem một phiên tăng giảm là xu hướng mới, thị trường có lý do để chờ thông điệp từ Fed và các dữ liệu kế tiếp.