
Lợi nhuận bứt tốc, chuyên gia giữ khuyến nghị mua
Cổ phiếu HPG là mã chứng khoán của Tập đoàn Hòa Phát, doanh nghiệp thép niêm yết dẫn đầu về doanh thu và lợi nhuận, đang được giới phân tích đánh giá tích cực sau một quý tăng trưởng mạnh. Trong báo cáo ngày 2/11/2026, Chứng khoán Rồng Việt (VDSC) duy trì giá trị hợp lý của cổ phiếu ở mức 31.100 đồng, tương ứng tỷ suất sinh lời kỳ vọng khoảng 48% so với giá đóng cửa ngày 30/10/2026. Đây là nhận định đáng chú ý, nhưng không nên hiểu mức định giá là cam kết về lợi suất: triển vọng còn phụ thuộc vào sản lượng, biên lợi nhuận và diễn biến ngành thép. Quý III, doanh thu thuần của Hòa Phát đạt 62.214 tỷ đồng, tăng 71% so với cùng kỳ; lợi nhuận sau thuế đạt 8.265 tỷ đồng, tăng 106% và tăng 29% so với quý trước. VDSC duy trì khuyến nghị mua, xem Hòa Phát là lựa chọn hàng đầu trong nhóm vật liệu xây dựng giai đoạn 2026–2027.
Đà tăng có nền tảng, không chỉ nhờ một quý
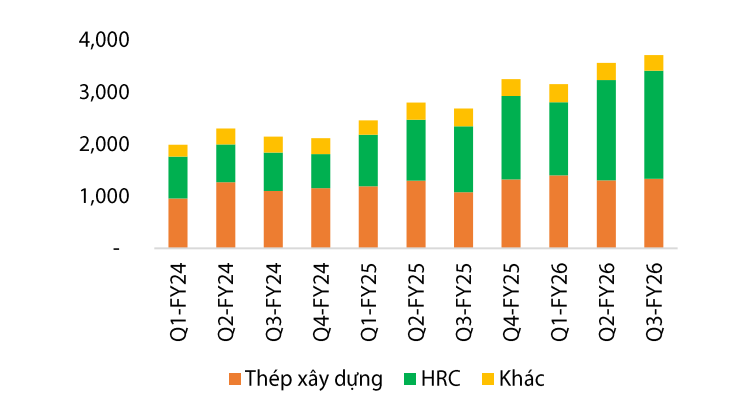
Lợi nhuận Hòa Phát tăng mạnh không xuất hiện trong khoảng trống: doanh nghiệp được hỗ trợ bởi sản lượng tiêu thụ thép đi lên, xuất khẩu thép cuộn cán nóng (HRC) và khả năng kiểm soát chi phí nguyên liệu. VDSC ghi nhận lợi nhuận quý III vượt dự phóng trước đó, với lợi nhuận gộp đạt 11.922 tỷ đồng, tăng 96% so với cùng kỳ; biên lợi nhuận gộp đạt 19,2%, tương đối ổn định so với quý trước và cao hơn dự báo. Tổng sản lượng tiêu thụ trong quý đạt khoảng 3,7 triệu tấn, tăng 37%; riêng HRC đạt khoảng 2,1 triệu tấn, tăng 64% so với cùng kỳ. Dù chi phí lãi vay vẫn cao, nguồn thu từ lượng tiền gửi khoảng 46.000 tỷ đồng góp phần bù đắp áp lực vốn; ưu đãi thuế tại Dung Quất 2 cũng hỗ trợ lợi nhuận sau thuế. Theo tôi, đây là các yếu tố làm cho kết quả đáng tin cậy hơn một cú bật đơn lẻ, dù chưa bảo đảm nhịp tăng sẽ kéo dài.
Ngành thép phục hồi nhưng doanh nghiệp phân hóa
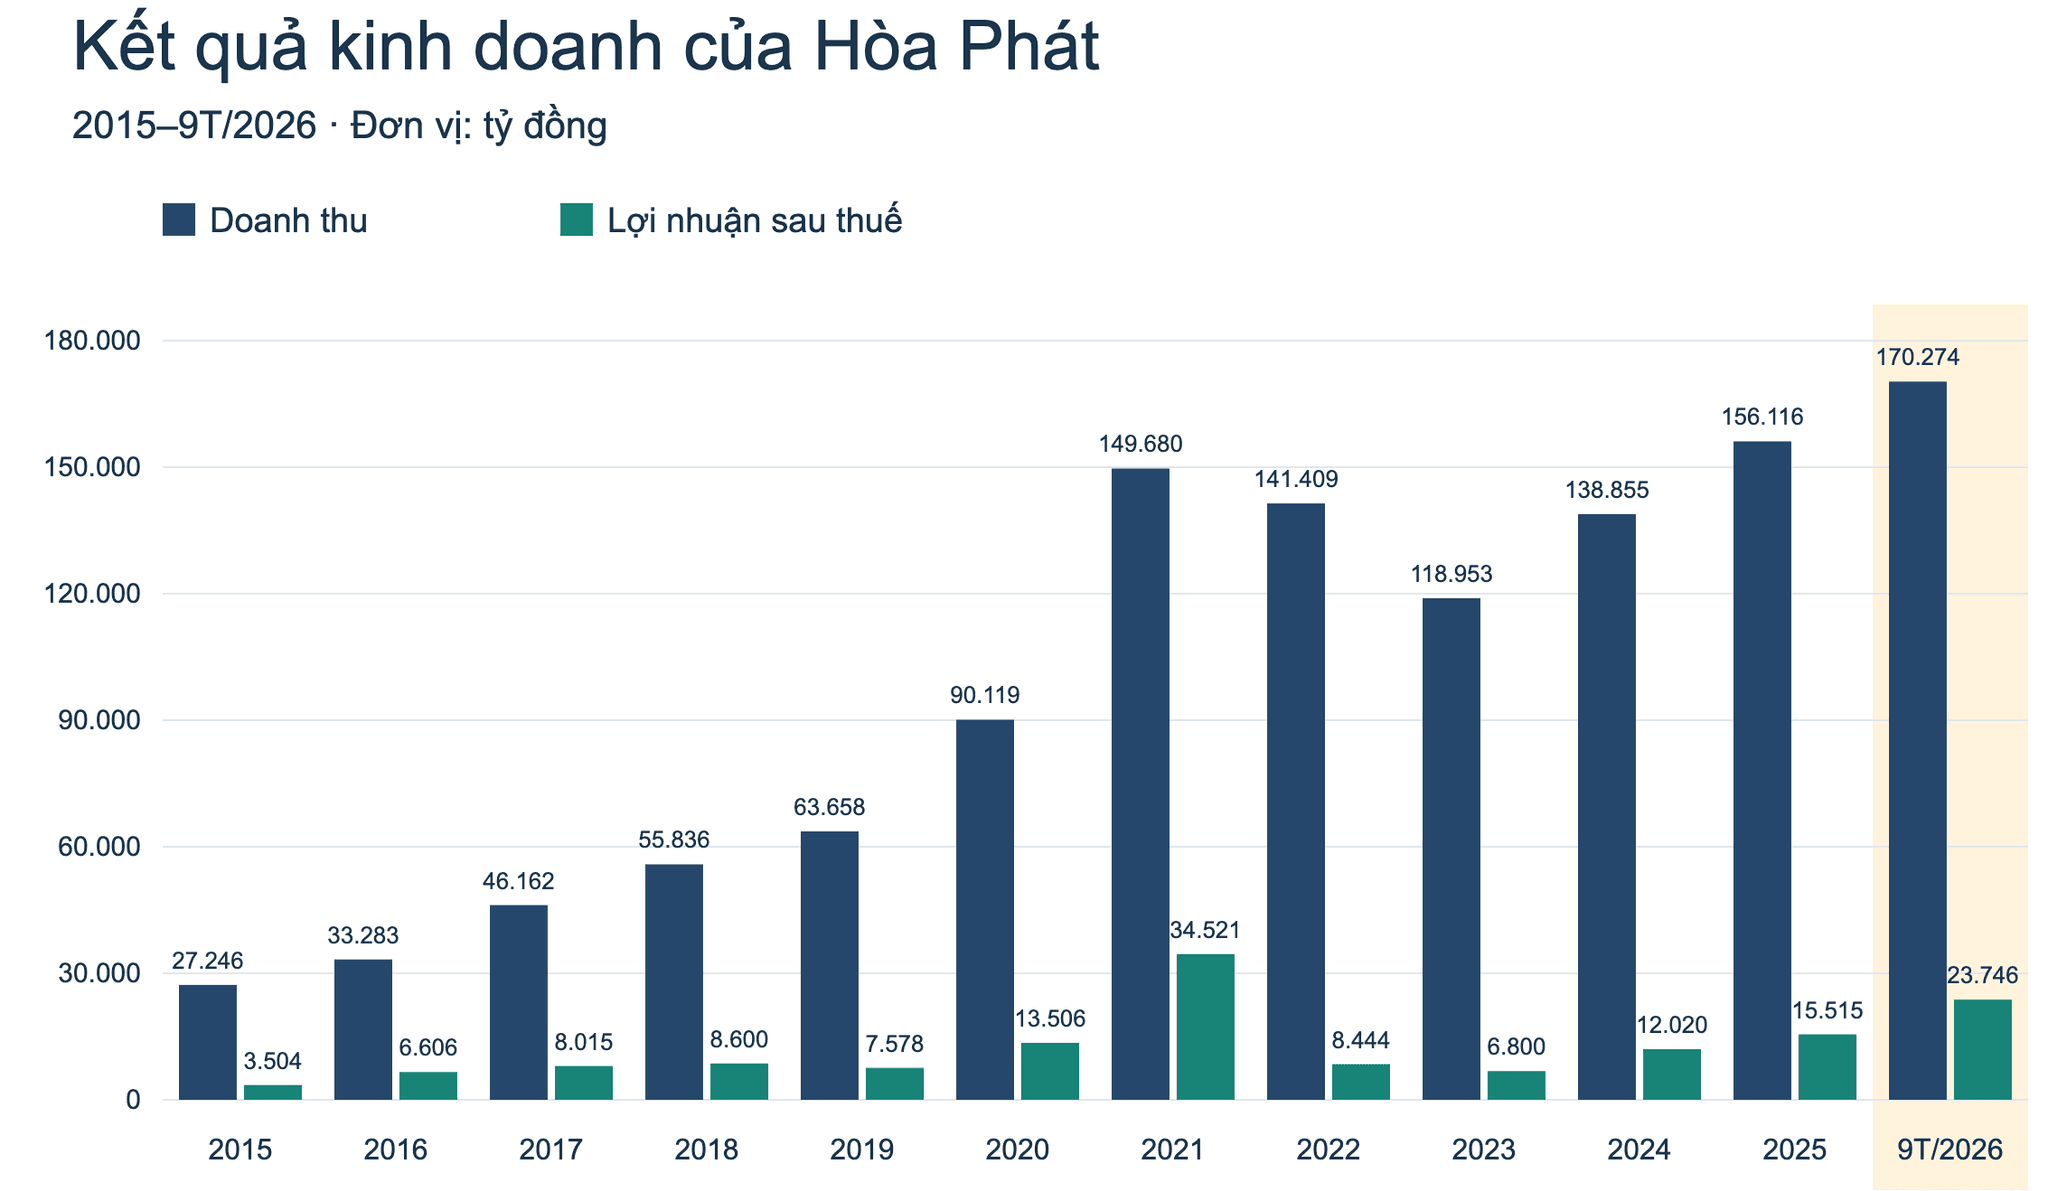
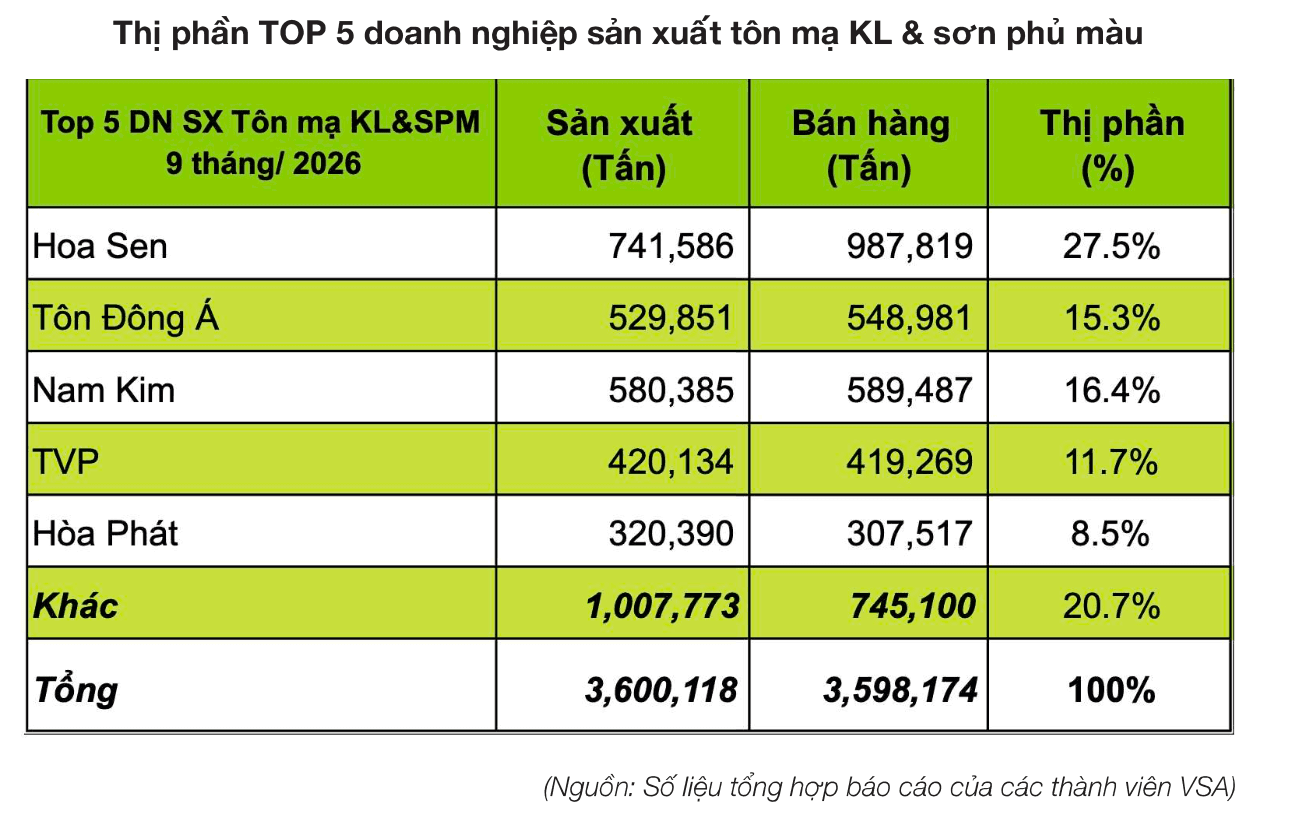
Đặt Hòa Phát vào bức tranh toàn ngành mới thấy vì sao kết quả của doanh nghiệp nổi bật. Trong chín tháng, sản lượng thép thành phẩm toàn thị trường đạt hơn 27,83 triệu tấn, tăng 16,5%; lượng bán ra gần 27,73 triệu tấn, tăng 19,2%. Tuy vậy, sức phục hồi không lan tỏa đồng đều: thép xây dựng và HRC tăng trưởng, trong khi bán hàng tôn mạ giảm 1,8%. Sự khác biệt hiện rõ ở kết quả quý III: Hoa Sen tăng doanh thu nhưng lợi nhuận giảm 36,9%, còn Tôn Đông Á ghi nhận lợi nhuận giảm 12,9%; Thép Nam Kim tăng lợi nhuận mạnh từ nền thấp. Hòa Phát dẫn đầu nhóm thép niêm yết, với doanh thu chín tháng đạt 170.274 tỷ đồng và lợi nhuận sau thuế 23.746 tỷ đồng. Đáng chú ý, dù lợi nhuận phân hóa, không doanh nghiệp thép nào báo lỗ trong chín tháng. Vì vậy, không nên đánh đồng đà phục hồi của ngành thép với sức khỏe của từng cổ phiếu.
Định giá HPG hấp dẫn, nhưng triển vọng vẫn cần kiểm chứng
Mức định giá HPG 31.100 đồng của VDSC tạo dư địa kỳ vọng lớn theo phép tính của đơn vị phân tích, song quyết định đầu tư vẫn cần cân nhắc rủi ro thực thi và biến động chu kỳ. Hòa Phát có động lực từ đầu tư công, nhu cầu thép xây dựng và sản lượng HRC; dự án Dung Quất 2 được cho biết đã hoàn thành khoảng 80% tiến độ, với kỳ vọng có sản phẩm đầu tiên trong quý I/2027. Đây là mốc cần theo dõi, không phải bảo đảm rằng công suất mới sẽ lập tức chuyển thành lợi nhuận. VDSC cho biết sẽ xem xét điều chỉnh dự phóng lợi nhuận giai đoạn 2026–2027 theo kết quả thực tế và cập nhật phương pháp định giá trong các báo cáo tiếp theo. Nhìn tổng thể, nền lợi nhuận cao cùng vị thế dẫn đầu khiến cổ phiếu HPG có cơ sở cho đánh giá tích cực; nhưng giá trị hợp lý vẫn là quan điểm phân tích, không thay thế việc tự đánh giá rủi ro. Kết luận: Hòa Phát đang nổi trội trong một ngành phục hồi nhưng phân hóa, và các quý tới sẽ kiểm chứng liệu đà tăng có bền hay không.