
Mức trên 8% chưa phải lãi suất phổ thông
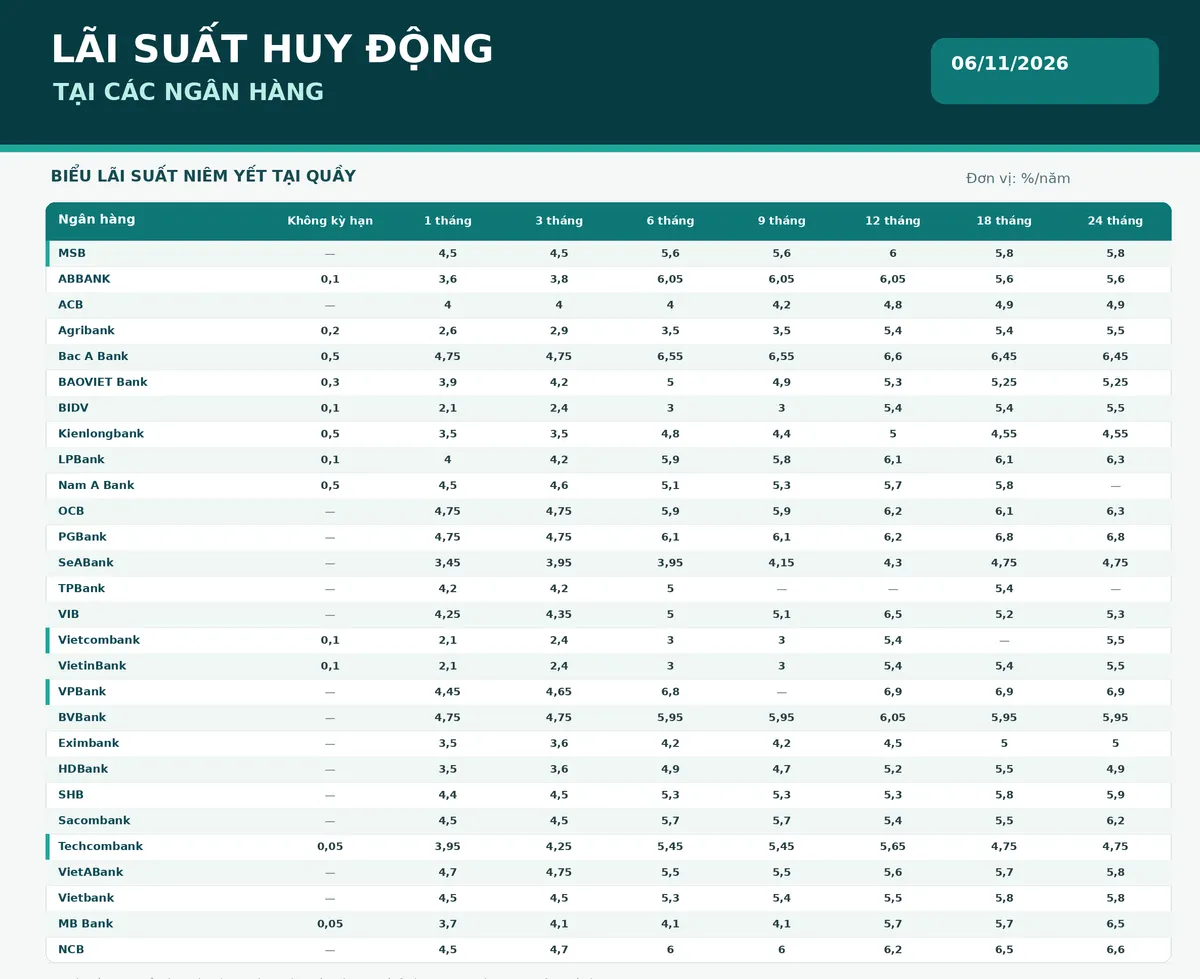
Lãi suất tiết kiệm là tỷ lệ sinh lời ngân hàng trả cho khoản tiền gửi theo kỳ hạn và điều kiện cụ thể, vì vậy mức quảng bá cao nhất không đồng nghĩa mọi khách hàng đều nhận được mức đó. Diễn biến đầu tháng 11 cho thấy trên 8%/năm đang nổi lên nhờ ưu đãi có thời hạn, chưa đủ căn cứ để xem là mặt bằng mới. MB cập nhật chương trình nhân dịp kỷ niệm 32 năm thành lập, mở rộng ưu đãi sang các kỳ hạn 6–12 tháng; mức cộng thêm dao động 2,35–2,9 điểm phần trăm tùy kỳ hạn và điều kiện. Sau ưu đãi, lãi suất có thể đạt 8,2%/năm. Đây là bước đẩy đáng chú ý trong cuộc cạnh tranh huy động, nhưng bản chất vẫn là lãi suất gắn với chương trình, không phải mức niêm yết đại trà.
Vì thế, câu hỏi phù hợp không chỉ là ngân hàng nào trả cao nhất, mà là ai đủ điều kiện nhận mức ấy và trong bao lâu. Khi ưu đãi kết thúc, biểu lãi suất thông thường có thể thấp hơn đáng kể. Người gửi nên coi con số vượt 8% là cơ hội có điều kiện, không phải lời hứa về lợi suất mặc định cho mọi khoản tiền.
Đặt MB cạnh VPBank và Techcombank
MB đưa mức 8,2%/năm vào chương trình “chia bánh” kỷ niệm 32 năm, áp dụng từ ngày 2/11 đến hết 30/11 cho khoản gửi từ 100 triệu đồng ở kỳ hạn 12 tháng. Mức cộng thêm theo từng kỳ hạn là 2,35–2,9 điểm phần trăm, nên không thể hiểu rằng toàn bộ kỳ hạn 6–12 tháng đều tự động nhận cùng một lãi suất. Trong khi đó, VPBank công bố cộng 1,6 điểm phần trăm trong các ngày 1–4/11 dịp Prime Day; sau ưu đãi, mức cao nhất lần lượt là 8,2% cho 6 tháng, 8,7% cho 12 tháng và 8,3% cho 13 tháng.
Techcombank cũng cộng đến 1,7 điểm phần trăm cho khoản tiết kiệm đầu tiên trong tháng ở kỳ hạn 3, 6 và 12 tháng; mức sau cộng có thể chạm 8,4% ở 6 tháng và 8,6% ở 12 tháng. Các con số này cho thấy cạnh tranh mạnh, nhưng thời gian và tiêu chí nhận ưu đãi khác nhau. VPBank còn có chương trình cộng tối đa 2 điểm phần trăm cho khoản gửi kỳ hạn 6–12 tháng, áp dụng đến hết 23/12.
Gửi trực tuyến và lãi ưu đãi là hai phép so khác nhau
Lãi suất ngân hàng niêm yết cho tiền gửi online không nên bị đánh đồng với mức sau khi cộng thưởng. Ngày 6/11, VPBank có lãi suất trực tuyến cao nhất được ghi nhận ở mức 7,4%/năm; HDBank duy trì mức đặc biệt 7,2%/năm theo điều kiện riêng. Với tiền gửi trực tuyến kỳ hạn thường tại VPBank, mức niêm yết là 6,6% cho kỳ hạn 6–11 tháng và 6,7% cho 12–13 tháng. Đây là nền để đối chiếu, còn mức cao hơn xuất hiện khi khoản gửi thỏa tiêu chí ưu đãi.
Điều kiện còn có thể phụ thuộc kênh gửi, số tiền, nhóm khách hàng và cách lĩnh lãi. Chẳng hạn, khách hàng gửi qua ứng dụng VPBank Neo nhận e-voucher cộng 1 điểm phần trăm với khoản từ 10 triệu đồng, hoặc 1,6 điểm phần trăm từ 50 triệu đồng; ưu đãi trực tuyến được giới hạn số tiền gửi tối đa 500 triệu đồng. Trong khi đó, mức lãi trực tuyến thông thường tại một ngân hàng có thể khác sản phẩm tiền gửi số hoặc lãi tại quầy. So sánh đúng phải đặt cùng kỳ hạn, cùng kênh và cùng điều kiện.
Cách chọn kỳ hạn trước khi chạy theo con số
Bối cảnh cũng đáng lưu ý: sau chỉ đạo của Ngân hàng Nhà nước, nhiều ngân hàng đã giảm lãi suất huy động. Vì vậy, các đợt cộng lãi dịp sinh nhật hay Prime Day có thể là cách tạo sức hút trong thời gian ngắn, chứ chưa chứng minh toàn thị trường đã chuyển sang mặt bằng trên 8%. Người gửi cần kiểm tra biểu lãi suất chính thức, số tiền tối thiểu, ngày kết thúc ưu đãi và quy định tất toán trước hạn trước khi quyết định.
Nếu chưa chắc khi nào cần dùng tiền, chia khoản gửi thành nhiều sổ với các kỳ hạn khác nhau giúp giữ một phần thanh khoản mà vẫn tận dụng được kỳ hạn trung hoặc dài. Cách này hợp lý hơn việc khóa toàn bộ tiền chỉ để đạt mức cao nhất, nhất là khi ưu đãi có giới hạn và rút trước hạn có thể làm giảm lợi ích. Kết luận: lãi suất tiết kiệm vượt 8% là cơ hội đáng cân nhắc, nhưng hiện nên xem là ưu đãi có điều kiện hơn là mặt bằng mới. Hãy chọn sản phẩm theo dòng tiền và khả năng giữ tiền đến đáo hạn, không theo con số nổi bật nhất.