
Mức 8,2% là lãi suất ưu đãi, không phải mức phổ thông
Lãi suất ưu đãi tiền gửi là mức ngân hàng áp dụng có thời hạn hoặc kèm điều kiện cho một nhóm khoản gửi, khác với lãi suất thông thường niêm yết rộng rãi. Nhân dịp sinh nhật lần thứ 32, MB mở rộng chương trình cộng lãi suất cho khách hàng gửi tiết kiệm kỳ hạn 6–12 tháng, thay vì chỉ áp dụng kỳ hạn 6 tháng như trước.
Mức cộng thêm dao động từ 2,35 đến 2,9 điểm phần trăm tùy kỳ hạn và điều kiện; lãi suất sau ưu đãi có thể đạt 8,2%/năm. Đây là con số nổi bật với người đang cân nhắc gửi tiền trung hạn, nhưng không nên hiểu là mọi khách hàng đều tự động nhận mức cao nhất. Giá trị thực tế của chương trình phụ thuộc vào việc khoản tiền gửi và người gửi có đáp ứng đúng điều kiện hay không. Vì vậy, điểm đáng chú ý không chỉ là con số quảng bá, mà là phạm vi áp dụng được mở rộng đến cả kỳ hạn 12 tháng.
Đặt ưu đãi bên cạnh lãi suất niêm yết của MB
Mức ưu đãi càng cần được so sánh với lãi suất nền. MB niêm yết thông thường 5,3%/năm cho các kỳ hạn 6–11 tháng và 5,85%/năm ở kỳ hạn 12 tháng. Như vậy, 8,2%/năm là mức có thể đạt sau khi cộng ưu đãi, không phải lãi suất cơ bản áp dụng đồng loạt.
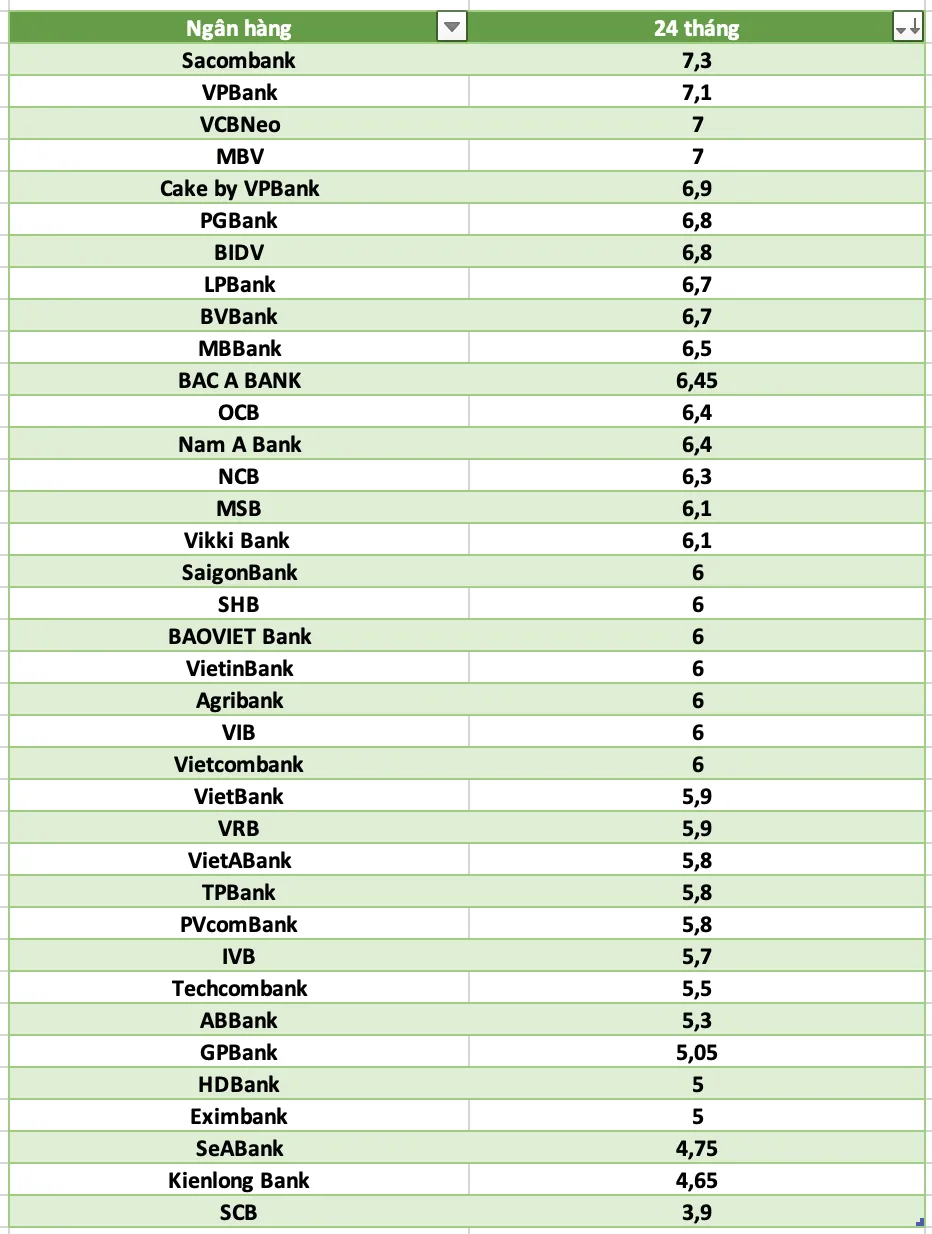
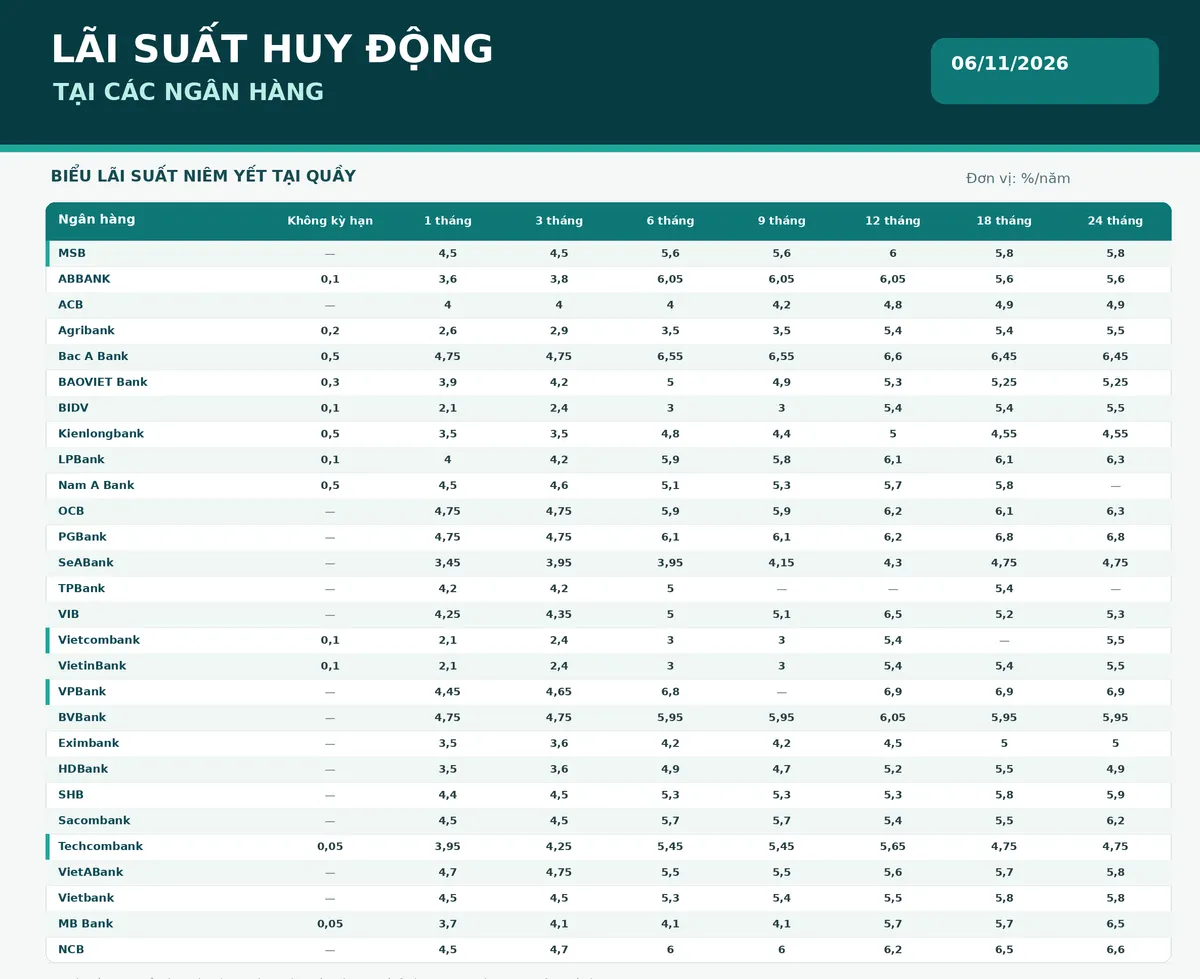
Ở các kỳ hạn khác, lãi suất MB được công bố là 4,5%/năm cho kỳ hạn 1 tháng, 4,7%/năm cho kỳ hạn 3–5 tháng, 5,85%/năm cho kỳ hạn 13–18 tháng và 6,5%/năm cho kỳ hạn 24–60 tháng. Những mức này cho thấy chương trình sinh nhật tập trung vào khoảng kỳ hạn 6–12 tháng, chứ không nâng toàn bộ biểu lãi suất. Người gửi nên xác nhận kỳ hạn đủ điều kiện, cách cộng lãi và các yêu cầu liên quan trước khi mở sổ; chỉ nhìn mức tối đa có thể dẫn đến so sánh sai với sản phẩm thông thường.
VPBank dẫn đầu ở mức niêm yết tại quầy, nhưng cần phân biệt chương trình
Trong bảng lãi suất huy động tại quầy cập nhật ngày 6/11/2026 tại 28 ngân hàng, VPBank dẫn đầu ở kỳ hạn 12 và 18 tháng với 6,9%/năm. Mức này đáng chú ý vì là lãi suất niêm yết được nêu cho các kỳ hạn đó, trong khi con số 8,2% của MB là mức có thể đạt sau ưu đãi. Hai con số vì thế không phải phép so sánh ngang hàng: một bên là mức nền tại quầy, bên kia phụ thuộc chương trình và điều kiện.
VPBank cũng từng công bố cộng thêm 1,6 điểm phần trăm cho khách gửi trong các ngày 1–4/11, theo chương trình Prime Day; sau cộng, mức cao nhất được nêu là 8,7%/năm ở kỳ hạn 12 tháng, 8,2% ở kỳ hạn 6 tháng và 8,3% ở kỳ hạn 13 tháng. Trong cùng thông tin, Techcombank áp dụng khoản cộng đến 1,7 điểm phần trăm cho khoản tiết kiệm đầu tiên trong tháng ở kỳ hạn 3, 6 và 12 tháng, với mức sau cộng tối đa lần lượt 4,75%, 8,4% và 8,6%/năm. Các ưu đãi có thời điểm và điều kiện riêng, nên không thể xem là biểu lãi suất thường trực.
Cách đọc mặt bằng lãi suất trước khi gửi
Mặt bằng lãi suất huy động tại quầy vẫn cao ở nhiều ngân hàng, nhất là từ kỳ hạn 6 tháng trở lên, nhưng mức trả khác nhau đáng kể theo kỳ hạn và ngân hàng. Vì vậy, lãi suất tiết kiệm cao nhất không tự nó quyết định lựa chọn tốt nhất. Người gửi nên so sánh cùng kênh gửi, cùng thời hạn và cùng loại lãi suất—niêm yết hay sau khuyến mại—rồi kiểm tra điều kiện về thời gian tham gia và khoản gửi.
Lãi suất VPBank 6,9%/năm tại kỳ hạn 12 và 18 tháng là mốc tham khảo rõ ràng cho biểu lãi suất tại quầy, còn ưu đãi của MB hấp dẫn ở khả năng đẩy lợi suất lên 8,2%/năm trong dải 6–12 tháng nếu đáp ứng yêu cầu chương trình. Đợt Prime Day của VPBank được nêu áp dụng từ ngày 1 đến 4/11, nên người gửi cần xác nhận chương trình còn hiệu lực trước khi quyết định.
Kết luận: ưu đãi sinh nhật khiến lãi suất MB trở thành lựa chọn đáng xem xét cho người gửi trung hạn, nhưng 8,2%/năm là mức có điều kiện, không phải lời hứa áp dụng đại trà. Hãy đối chiếu lãi suất kỳ hạn, kênh gửi và điều khoản thực tế; mức niêm yết dẫn đầu của VPBank cũng cần được tách bạch với các đợt cộng lãi đã giới hạn thời gian.