
Lãi suất hạ chưa đồng nghĩa giao dịch sẽ bật lại
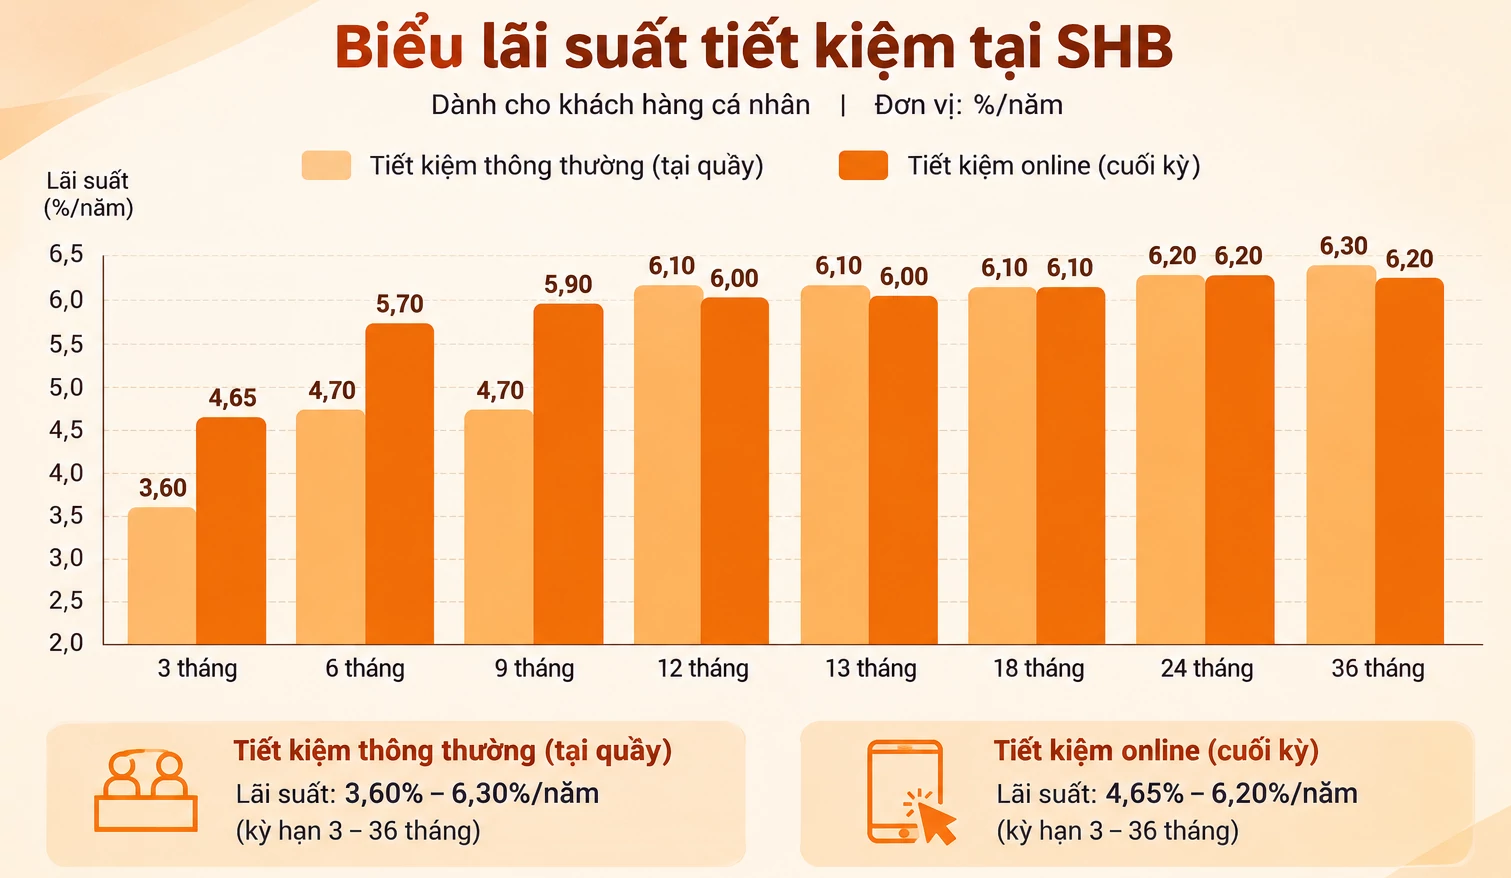
Lãi suất mua nhà là chi phí vay mà người mua phải trả để sở hữu bất động sản, và mức lãi này ảnh hưởng trực tiếp đến khoản trả nợ cũng như quyết định xuống tiền. Vì vậy, tín hiệu giảm lãi suất đáng chú ý, nhưng không nên xem đó là lời bảo đảm rằng nhà đất sẽ nhanh chóng dễ mua bán hơn. Ngày 18/10, Ngân hàng Nhà nước yêu cầu các ngân hàng giảm tối thiểu 0,5 điểm phần trăm lãi suất tiền gửi niêm yết với kỳ hạn từ sáu tháng trở lên, đồng thời giảm 1,5–2 điểm phần trăm lãi vay cho sản xuất, kinh doanh và các lĩnh vực ưu tiên. Các ngân hàng cũng được yêu cầu theo dõi sát giá bất động sản và kiểm soát tín dụng ở lĩnh vực rủi ro cao. Đây là động thái hỗ trợ có ý nghĩa, nhưng không phải chỉ thị giảm lãi vay mua nhà ngay lập tức.
Nếu lãi suất huy động giảm thực chất, bất động sản có thể hưởng lợi gián tiếp trong 6–12 tháng: ngân hàng có thêm dư địa hạ lãi vay, một phần tiền gửi có thể tìm đến kênh đầu tư khác, còn doanh nghiệp được giảm chi phí vốn có thể cải thiện việc làm và sức mua. Độ trễ ấy là lý do người mua không nên đặt kế hoạch vay mua nhà vào kỳ vọng lãi suất sẽ giảm ngay.
Người mua cần tính khoản nợ sau ưu đãi
Với người trẻ và người mua ở thực, điều cần nhìn không phải mức lãi quảng cáo ban đầu mà là khả năng trả nợ khi khoản vay chuyển sang lãi suất thả nổi. Theo chuyên gia tư vấn bất động sản độc lập Lê Quốc Kiên, mức lãi vay khoảng 7% trong thời gian khuyến mãi và 9–11% khi chuyển sang thả nổi là ngưỡng người mua ở thực có thể cân nhắc. Con số này không thay thế việc tự lập ngân sách: thu nhập, vốn tự có, các khoản chi thiết yếu và phần dự phòng đều phải được tính trước.
Đặc biệt, đừng đánh giá khả năng vay mua nhà chỉ theo lãi suất ưu đãi trong 12 hoặc 24 tháng đầu. Hãy yêu cầu ngân hàng làm rõ cách tính lãi sau ưu đãi, thời điểm điều chỉnh và nghĩa vụ trả nợ trong các kịch bản khác nhau. Khi khoản trả nợ chỉ vừa khít với thu nhập hiện tại, một thay đổi về lãi suất hoặc công việc có thể biến căn nhà dự định mua thành áp lực kéo dài. Quyết định nên bắt đầu từ sức khỏe tài chính của gia đình, không phải từ nỗi sợ bỏ lỡ một căn nhà.
Cũng không nên chờ lãi giảm một cách máy móc. Người mua cần so sánh khoản lãi có thể tiết kiệm nếu trì hoãn với lợi thế có thể có từ một tài sản được bán ở mức giá phù hợp; nhưng chỉ tính đến phương án mua khi dòng tiền vẫn đủ sức chịu khoản vay.
Thanh khoản phụ thuộc cả giá và sức mua
Lãi suất là một yếu tố quan trọng, nhưng không phải nguyên nhân duy nhất chi phối thanh khoản bất động sản. Sức mua chưa phục hồi đồng đều, người đầu tư thận trọng với đòn bẩy, còn khoảng cách giữa giá nhà, khả năng chi trả và kỳ vọng của người mua vẫn lớn. Bởi vậy, lãi suất thấp hơn chưa đủ để thị trường sớm trở lại sôi động.
Các giao dịch được chuyên gia dẫn lại cho thấy mức giảm giá rao bán không tự động biến một căn nhà thành món hời. Một căn nhà ở Bình Tân từng được trả 10,6 tỷ đồng vào cuối năm 2025 nhưng chủ không bán, nay giao dịch khoảng 9,4 tỷ đồng; tại một dự án căn hộ, căn 63 m² từng mua 4,2 tỷ đồng giữa năm 2025 được chủ chấp nhận giảm 400 triệu đồng còn 3,8 tỷ đồng, nhưng vẫn khó bán khi căn tương đồng đã giao dịch ở mức 3,5 tỷ đồng. Giá cần được đối chiếu với giao dịch thực tế của tài sản tương tự, không chỉ với mức giảm so với giá rao.
Triển vọng cuối năm 2026 vẫn còn khó khăn; nhìn sang năm 2027, khả năng cải thiện được kỳ vọng đến từ giao dịch có chất lượng hơn là một đợt tăng giá mới. Thị trường cần lãi suất ổn định, nguồn cung pháp lý rõ ràng với giá phù hợp sức mua, cùng việc người bán điều chỉnh kỳ vọng. Người mua nên ưu tiên tài sản có nhu cầu ở thực, pháp lý minh bạch và dòng tiền phù hợp; người bán cũng cần đặt giá theo sức mua đang có. Lãi suất giảm mở ra cơ hội, nhưng chỉ giá hợp lý và quyết định tài chính bền vững mới giúp giao dịch trở lại.