
Khoản hỗ trợ nhằm hãm đà truyền dẫn giá nhiên liệu
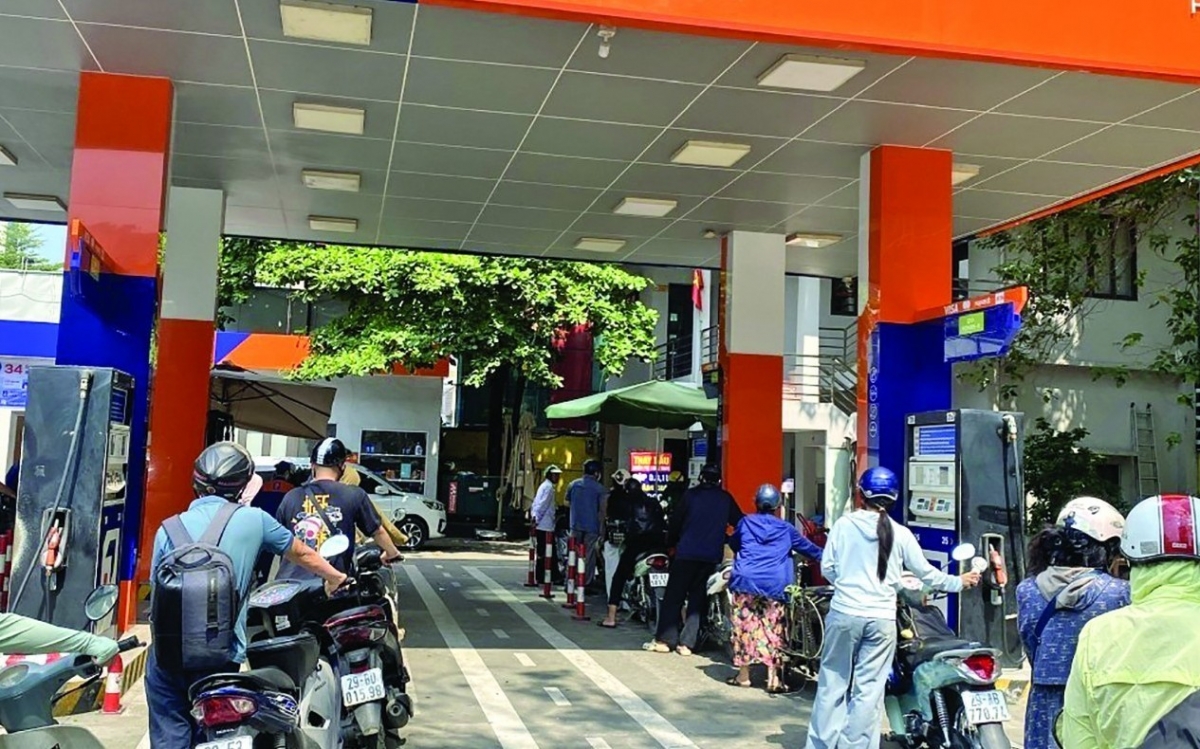
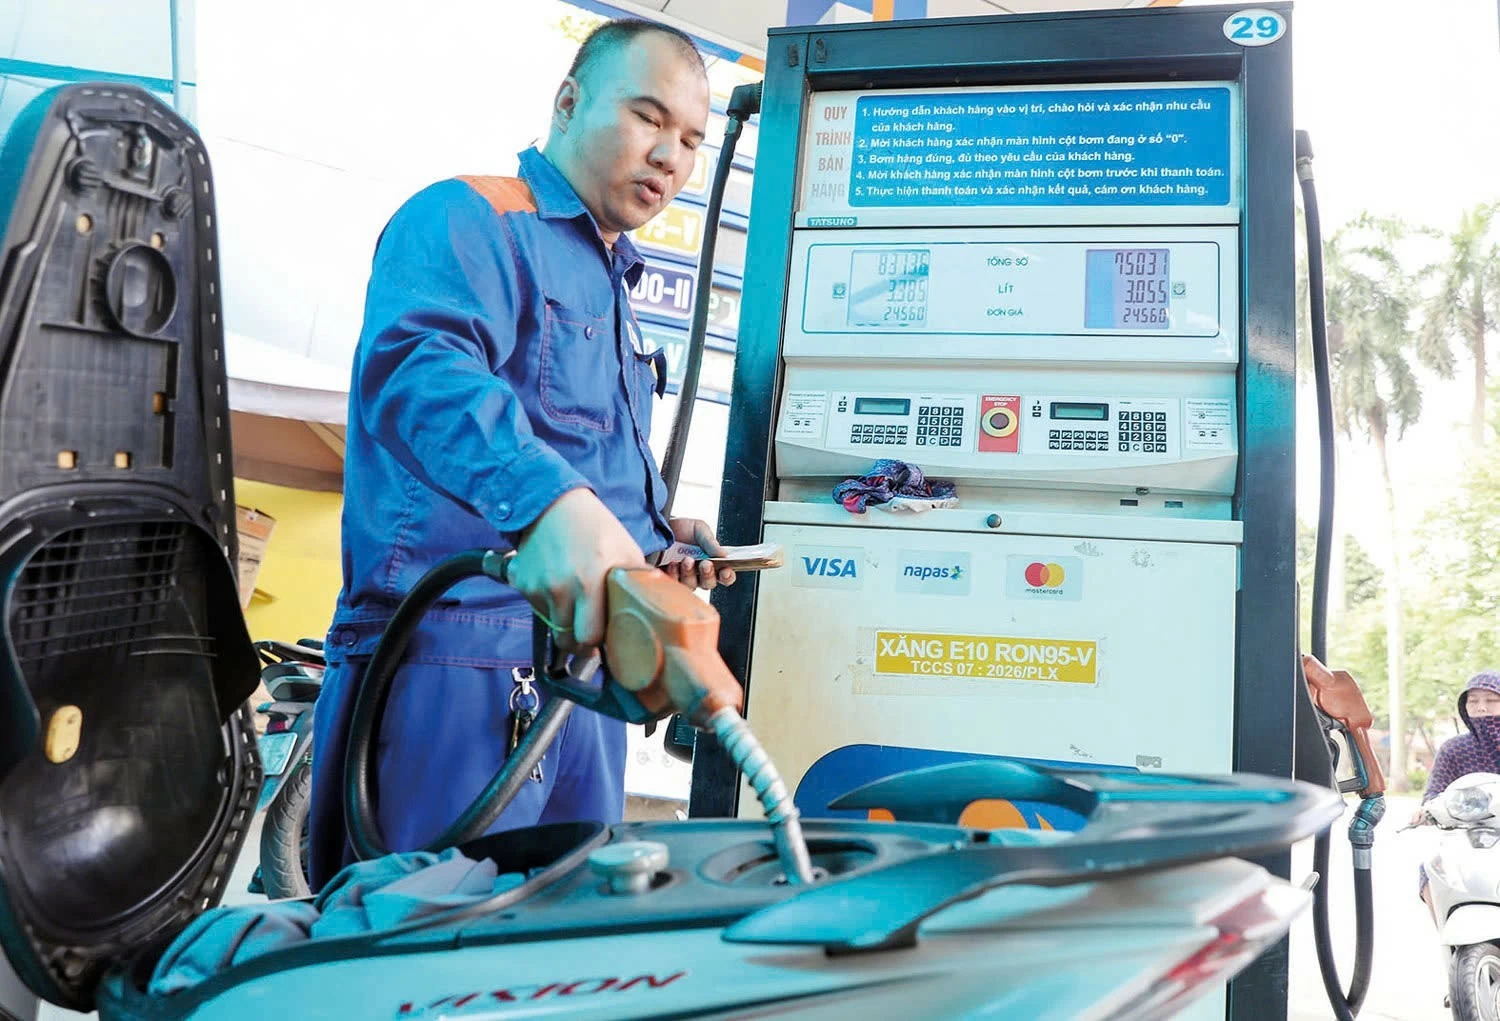
Giảm thuế xăng dầu là biện pháp tài khóa tạm thời, trong đó nhà nước hạ nghĩa vụ thuế đối với nhiên liệu để giảm áp lực giá đầu vào và hạn chế chi phí lan sang hàng hóa, dịch vụ. Trong hai tháng cuối năm 2026, ngân sách dự kiến chi thêm khoảng 4.000 tỷ đồng để giảm thuế tiêu thụ đặc biệt với xăng từ 7% xuống 0%, theo phương án Bộ Tài chính báo cáo Chính phủ và trình bày trước Quốc hội. Đây là lựa chọn có lý do rõ ràng: khi nhiên liệu đắt lên, gánh nặng không dừng ở người đổ xăng mà còn đi vào vận tải, sản xuất và giá tiêu dùng. Nhưng khoản chi chỉ đáng giá nếu phần giảm thuế thực sự giúp kìm giá, thay vì trở thành một khoản hỗ trợ ngân sách lớn với tác động khó nhận thấy trong đời sống.
Mục tiêu 4,5% đặt chính sách vào thế cân bằng
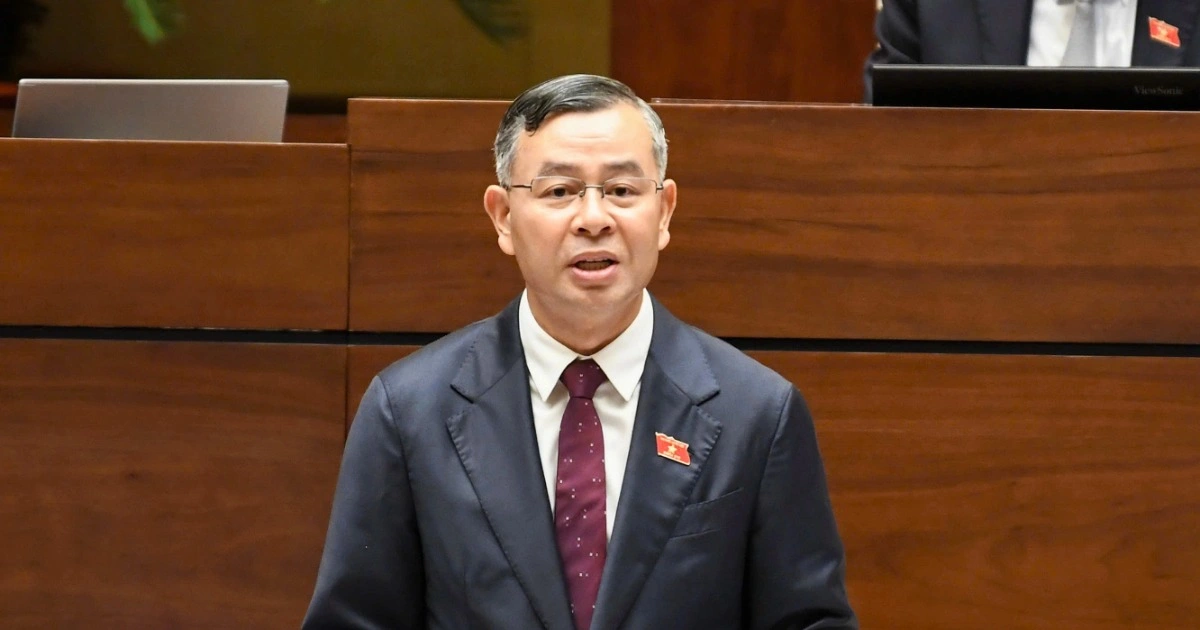
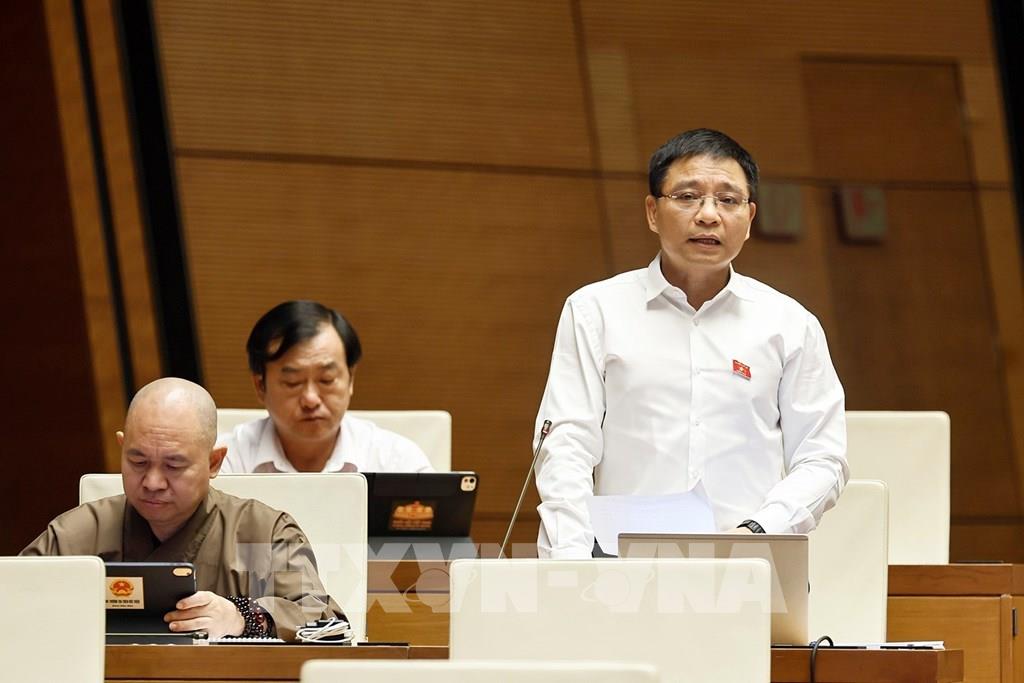
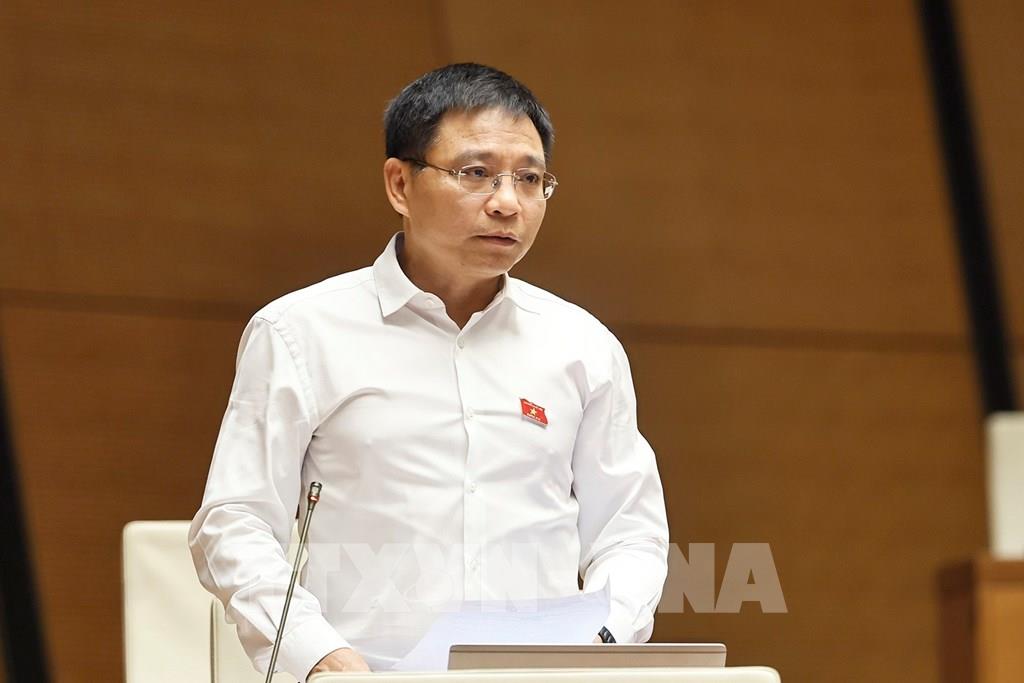
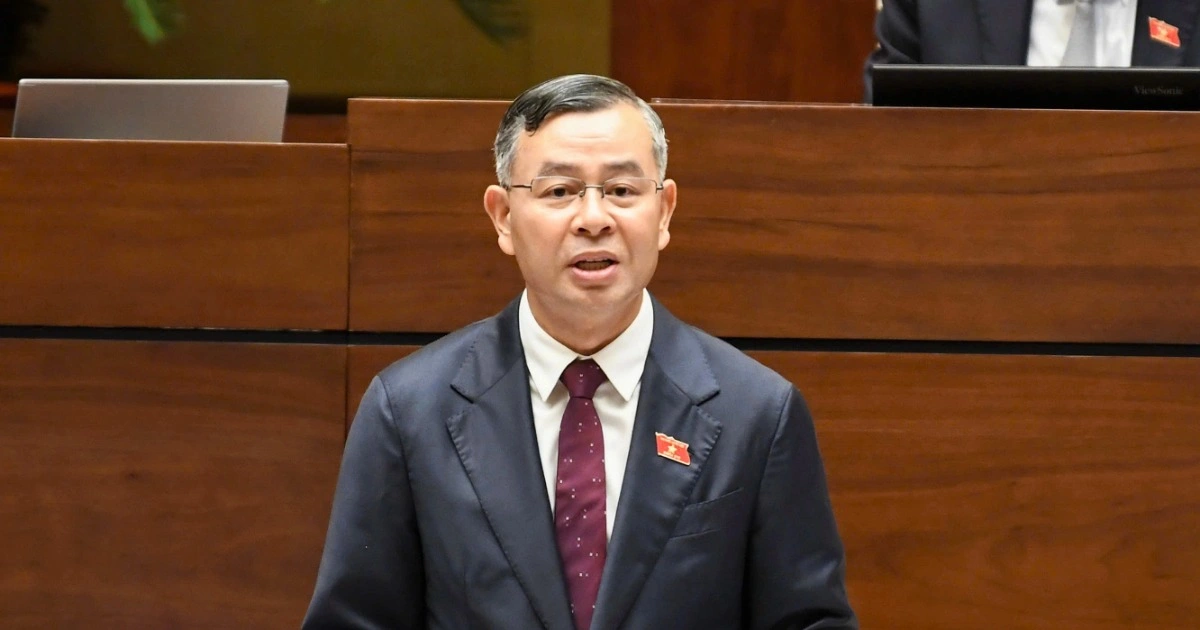
Bộ trưởng Tài chính Ngô Văn Tuấn nêu mục tiêu kiểm soát lạm phát quanh 4,5%, trong khi tăng trưởng kinh tế chín tháng đạt 9,01% và CPI bình quân tăng 4,52%. Mức lạm phát hiện tại đã sát mục tiêu, nên cú sốc giá nhiên liệu có thể thu hẹp nhanh dư địa điều hành. Việc giảm thuế có thể giúp tránh thêm áp lực lên giá bán và chi phí kinh doanh; theo thông tin trình Quốc hội, các biện pháp liên quan thuế xăng và giá điện được kỳ vọng tạo thêm dư địa khoảng 0,07 điểm phần trăm cho kiểm soát lạm phát. Tuy nhiên, miễn giảm thuế không xóa được biến động nguồn cung hay giá năng lượng bên ngoài. Đây là công cụ giảm bớt cú sốc, không phải bảo đảm rằng mặt bằng giá sẽ đứng yên.
Ngân sách giảm thuế cần đi cùng hiệu quả đo đếm được
Khoản 4.000 tỷ đồng không đứng riêng lẻ: tổng nguồn lực dành cho các chính sách giảm thuế, phí xăng dầu từ đầu năm dự kiến lên khoảng 68.000 tỷ đồng. Quy mô này cần được đặt trong bức tranh tài khóa rộng hơn, khi các chính sách miễn, giảm thuế, phí dự kiến khoảng 240.000 tỷ đồng và gia hạn nghĩa vụ thuế khoảng 120.000 tỷ đồng. Ngân sách giảm thuế có thể hỗ trợ hộ gia đình và doanh nghiệp vượt qua đợt tăng chi phí, nhưng cũng làm giảm nguồn lực có thể dành cho các nhiệm vụ công khác. Vì vậy, đánh giá chính sách không nên chỉ dựa vào số thuế được hạ; cần theo dõi mức độ giảm áp lực giá thực tế và thời hạn áp dụng, để biện pháp khẩn cấp không kéo dài thiếu căn cứ.
Giữ giá thiết yếu mà không đánh đổi kỷ luật tài khóa
Thử thách của chính sách là bảo vệ sức mua trong khi vẫn giữ được nguồn lực cho tăng trưởng và các nhiệm vụ ngân sách. Giảm thuế tiêu thụ đặc biệt với xăng xuống 0% có thể làm dịu một mắt xích quan trọng của chi phí, nhưng hiệu quả phụ thuộc vào mức độ tác động được chuyển tới giá bán và diễn biến của các mặt hàng thiết yếu. Bộ trưởng Tài chính cho biết cơ quan chức năng sẽ tính toán phương án giá điện; Chính phủ cũng yêu cầu EVN rà soát hoạt động, tiết giảm chi phí, hướng tới giảm khoảng 2% giá bán lẻ điện đến hết ngày 31/3/2027. Kết luận hợp lý không phải là chọn giữa người dân và ngân sách: cần hỗ trợ đúng thời điểm, minh bạch chi phí và đánh giá kết quả. Nếu không chứng minh được tác dụng lên mặt bằng giá, khoản chi lớn sẽ khó biện minh.