
Từ thành lập đến giao dịch: phép thử của tháng 11
VIFC-HCMC là đầu mối Trung tâm Tài chính quốc tế tại Thành phố Hồ Chí Minh, được định hướng kết nối vốn và dịch vụ tài chính với các nhu cầu phát triển của nền kinh tế thực. Vì vậy, thước đo lúc này không còn là số thành viên hay cam kết đầu tư, mà là khả năng đưa một giao dịch hợp pháp, khả thi vào vận hành.
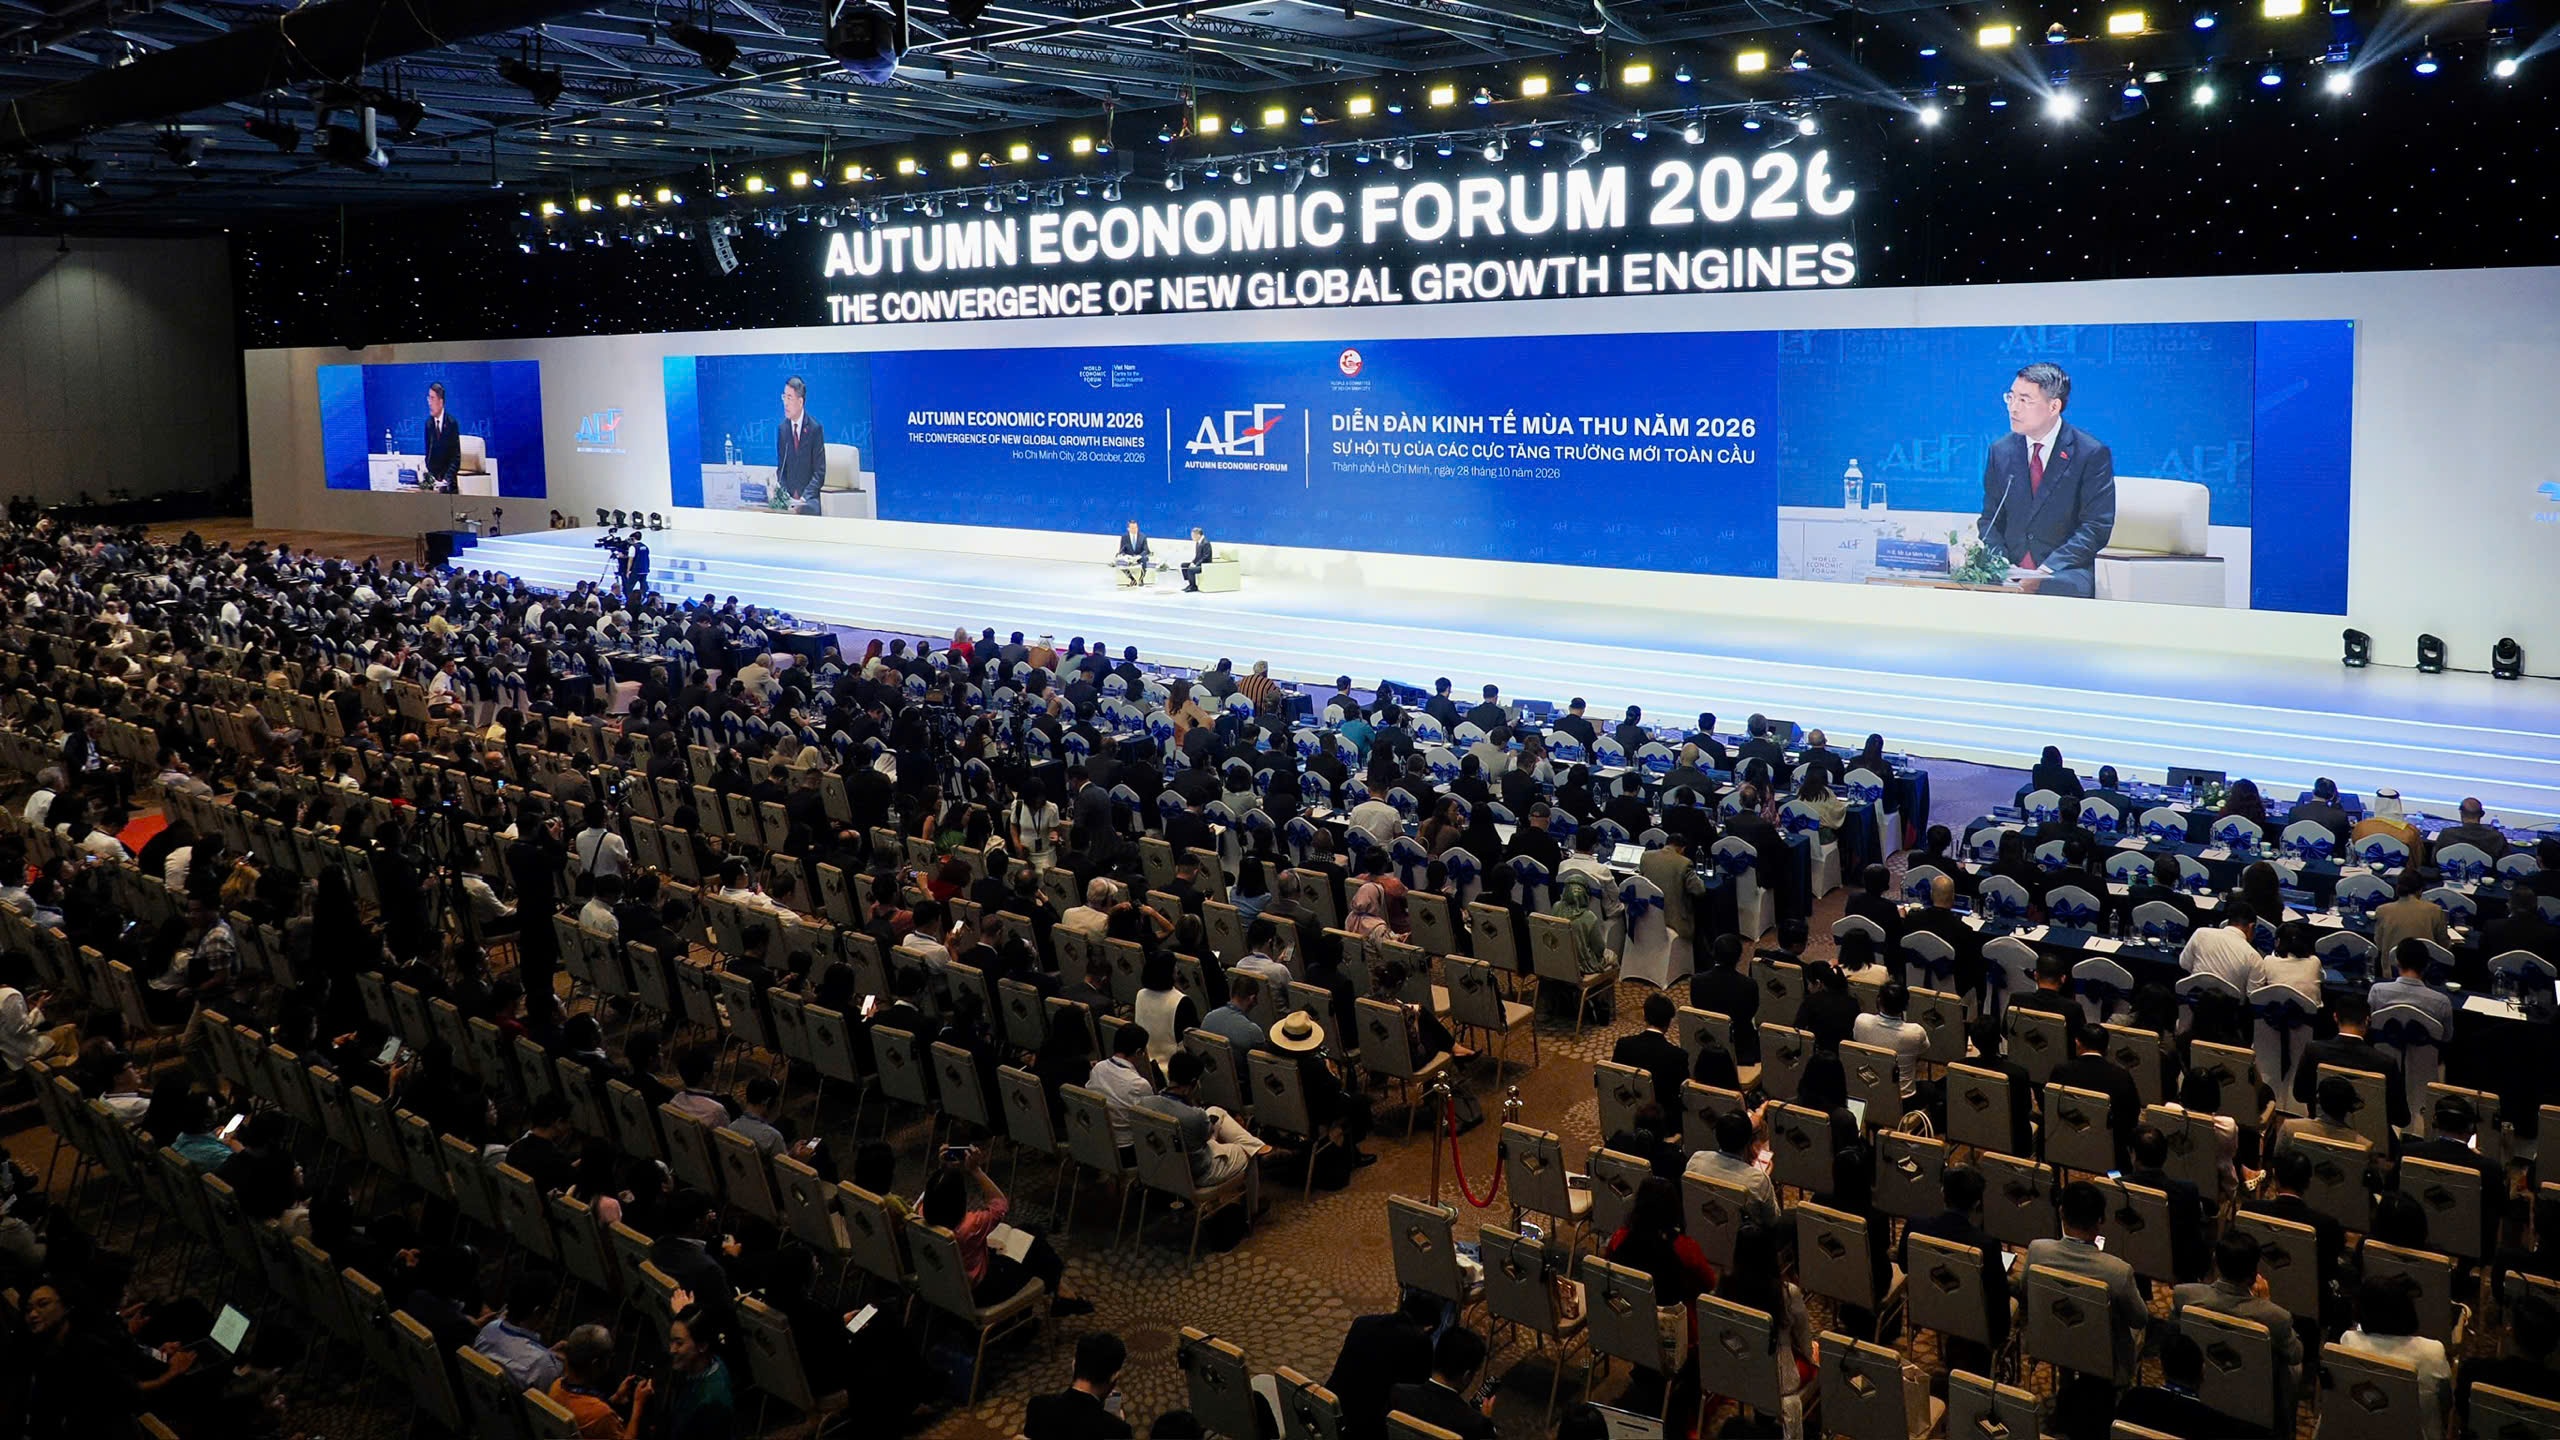
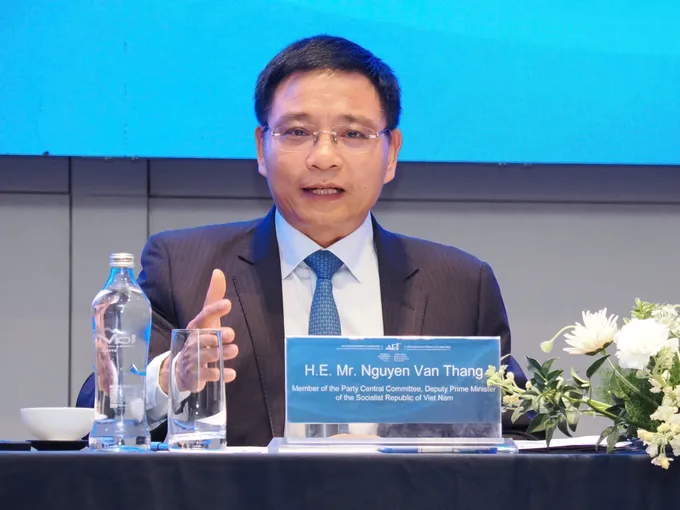
Chiều 28-10, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu trung tâm chuyển từ thiết lập tổ chức sang vận hành thực chất, hướng tới giao dịch đầu tiên trong tháng 11-2026. Đây là mốc có sức ép nhưng cần thiết: nếu không có giao dịch cụ thể, VIFC-HCMC sẽ khó chứng minh rằng khuôn khổ mới có thể đưa vốn vào dự án và tạo dịch vụ tài chính hữu ích, thay vì dừng ở thông báo thành lập.
Cơ quan điều hành được giao phối hợp từng thành viên để chọn giao dịch có thể triển khai trong tháng 11, ưu tiên các lĩnh vực như năng lượng, hạ tầng, logistics, quản lý tài sản và dịch vụ tài chính. Tuy nhiên, chạy theo hạn chót mà bỏ qua căn cứ pháp lý sẽ làm tổn hại niềm tin ngay từ đầu. Mục tiêu đúng không phải là có giao dịch bằng mọi giá, mà là tạo được tiền lệ có thể lặp lại.
Mười thành viên là nền móng, chưa phải thị trường
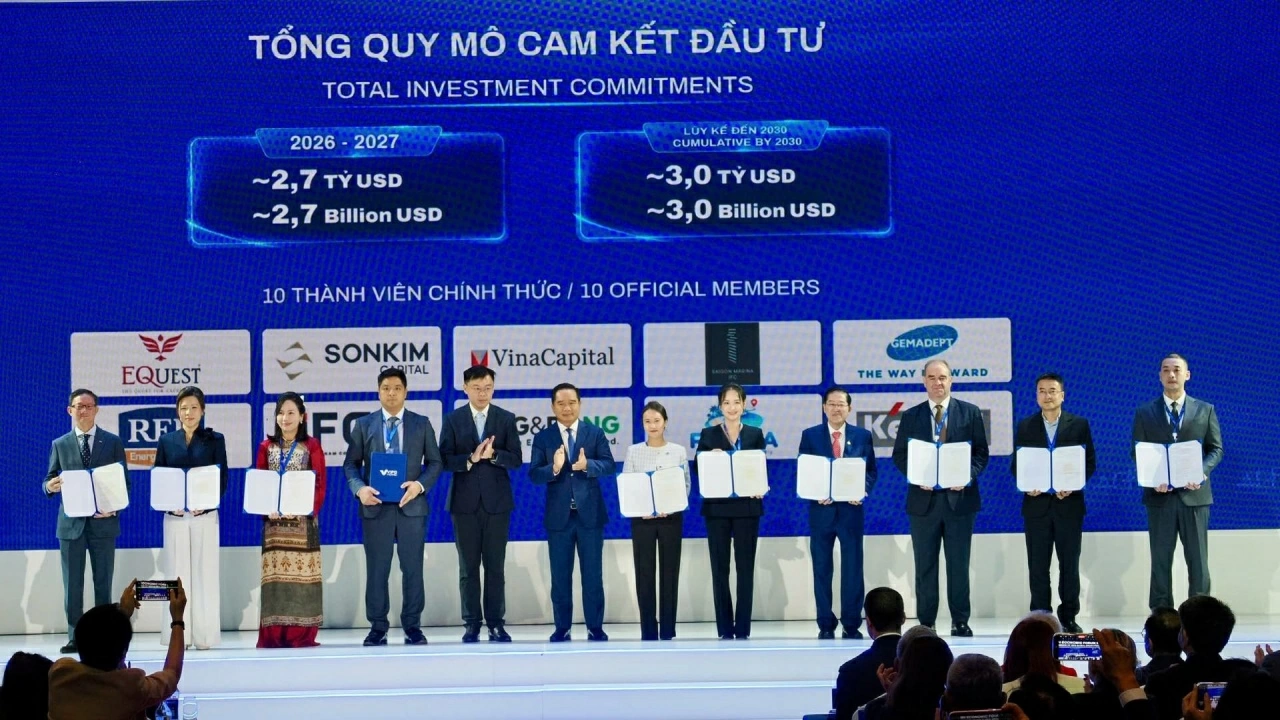
Việc công bố 10 thành viên đầu tiên theo mô hình công ty holding trong tháng 9 và tháng 10/2026 cho thấy hệ sinh thái đã bắt đầu hình thành. Các thành viên theo đuổi những lĩnh vực như giáo dục, hạ tầng, hàng hải, logistics, năng lượng, công nghệ tài chính, thanh toán và giao dịch hàng hóa. Đây là danh mục có khả năng gắn hoạt động tài chính với nhu cầu của doanh nghiệp, chứ không chỉ tập trung vào giao dịch tài sản trên giấy.
Dù vậy, tư cách thành viên và cam kết huy động vốn chưa đồng nghĩa với khả năng chuyển tiền, thanh toán hay phân bổ vốn. Khoảng cách ấy đặc biệt rõ khi trung tâm chưa có ngân hàng thành viên, trong khi doanh nghiệp cần tài khoản để tiếp nhận, chuyển vốn và thanh toán giao dịch. Với doanh nghiệp, đây không phải nút thắt thủ tục xa vời: thiếu tài khoản phù hợp có thể khiến đối tác, dòng tiền và thời điểm hoàn tất giao dịch không khớp nhau.
Lãnh đạo trung tâm vì thế cần đánh giá thành công bằng số giao dịch hoàn tất và chất lượng kết nối giữa nhà đầu tư, ngân hàng và dự án. Danh sách thành viên tạo được điểm khởi đầu; chỉ khi có cơ chế để họ hoạt động cùng nhau, VIFC-HCMC mới bắt đầu giống một thị trường tài chính.
Cấp phép ngân hàng và quy trình quỹ là hai mắt xích then chốt
Cấp phép ngân hàng là điều kiện vận hành, không thể xem như phần việc hoàn thiện sau khi trung tâm đã chạy. Ngân hàng Nhà nước đang rà soát điều kiện cấp phép ngân hàng thành viên, trong khi việc chính thức cấp phép vẫn được tiến hành. Nếu chưa có ngân hàng đủ tư cách hoạt động trong trung tâm, những chức năng nền tảng như mở tài khoản vốn, chuyển tiền và thanh toán sẽ khó liền mạch.
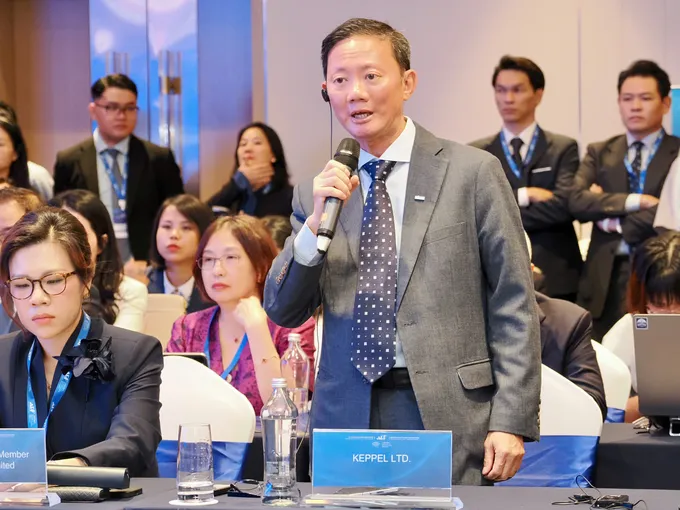
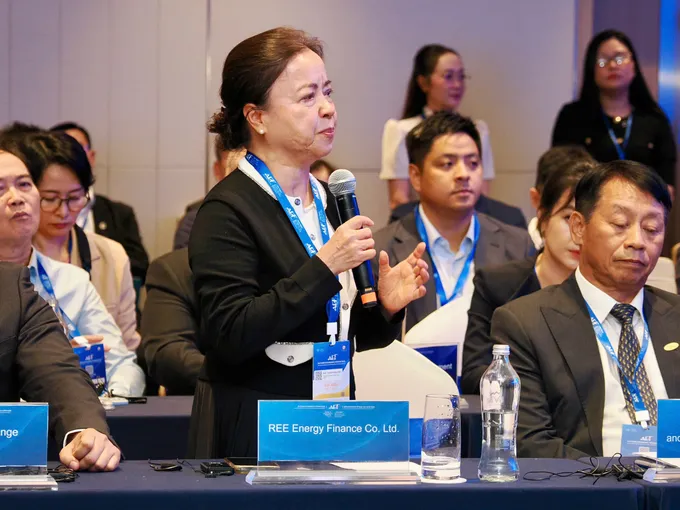
Một phương án chuyển tiếp đang được xem xét là cho phép doanh nghiệp giao dịch qua ngân hàng đã hoạt động tại Việt Nam, kèm yêu cầu kiểm soát và phân tách dòng tiền. Đây có thể là cầu nối hữu ích để tránh đình trệ, nhưng chỉ đáng tin nếu trách nhiệm giám sát, cách nhận diện dòng tiền và giới hạn nghiệp vụ được quy định rõ. Cùng lúc, ý kiến từ thành viên cho thấy cần làm rõ phạm vi dịch vụ ngân hàng đầu tư và cách xử lý hoạt động có rủi ro trực tiếp.
Phía thành phố dự kiến ban hành trong tháng 11 quy trình tiếp nhận quỹ đầu tư và đơn vị quản lý quỹ theo ba cấp độ, tham chiếu mô hình ở Singapore, Dubai và Hồng Kông. Trình tự này hợp lý: mở rộng thành viên tài chính khi tiêu chuẩn, thẩm quyền và trách nhiệm quản lý đã rõ. Nhưng quy trình cần đúng hạn, bởi thiếu quỹ và đơn vị quản lý tài sản sẽ thu hẹp lựa chọn giao dịch ngay ở giai đoạn đầu.
Tiến độ phải nằm trong giới hạn an toàn và tuân thủ
Mốc tháng 11 không thể trở thành lý do nới lỏng yêu cầu về an toàn tài chính, quản lý ngoại hối, phòng chống rửa tiền và bảo vệ nhà đầu tư. Những điều kiện này quyết định giao dịch nào đủ tư cách thí điểm và cách dòng vốn được tiếp nhận, chuyển đi, thanh toán. Vì thế, một giao dịch chậm nhưng có căn cứ và khả năng kiểm soát rủi ro tốt hơn một giao dịch sớm nhưng để lại lỗ hổng tuân thủ.
Sức ép huy động vốn càng khiến kỷ luật đó quan trọng. Nhu cầu nguồn lực cho phát triển đang tăng, trong khi định hướng của trung tâm là đưa vốn vào nền kinh tế thực. Nếu giao dịch đầu tiên không gắn với đối tác xác định, phương án tài trợ rõ ràng và cấu trúc pháp lý vững, nó khó tạo được niềm tin cho các giao dịch tiếp theo. Thí điểm phải vừa khả thi vừa có thể nhân rộng, chứ không chỉ hoàn thành một chỉ tiêu thời gian.
Việc tiếp theo là tháo gỡ đồng bộ cơ chế tài khoản, ngoại hối, chuyển vốn, thanh toán và điều kiện hoạt động của ngân hàng, quỹ đầu tư, công ty quản lý tài sản. Các cơ quan cũng cần phân định rõ trách nhiệm và lộ trình xử lý vướng mắc; đồng thời bảo đảm VIFC-HCMC và trung tâm tại Đà Nẵng phát triển bổ trợ, tránh phân tán nguồn lực.
Kết luận, VIFC-HCMC đã có thành viên và mục tiêu thời hạn, nhưng phép thử thật sự nằm ở khâu vận hành. Cấp phép ngân hàng, quy trình tiếp nhận quỹ và tuân thủ không phải vật cản có thể bỏ qua; đó là nền móng để giao dịch đầu tiên tạo niềm tin. Tháng 11 nên là thời điểm chứng minh năng lực làm đúng, không phải chạy nhanh bằng mọi giá.