
Lãi huy động đi xuống, lãi vay giảm chậm hơn
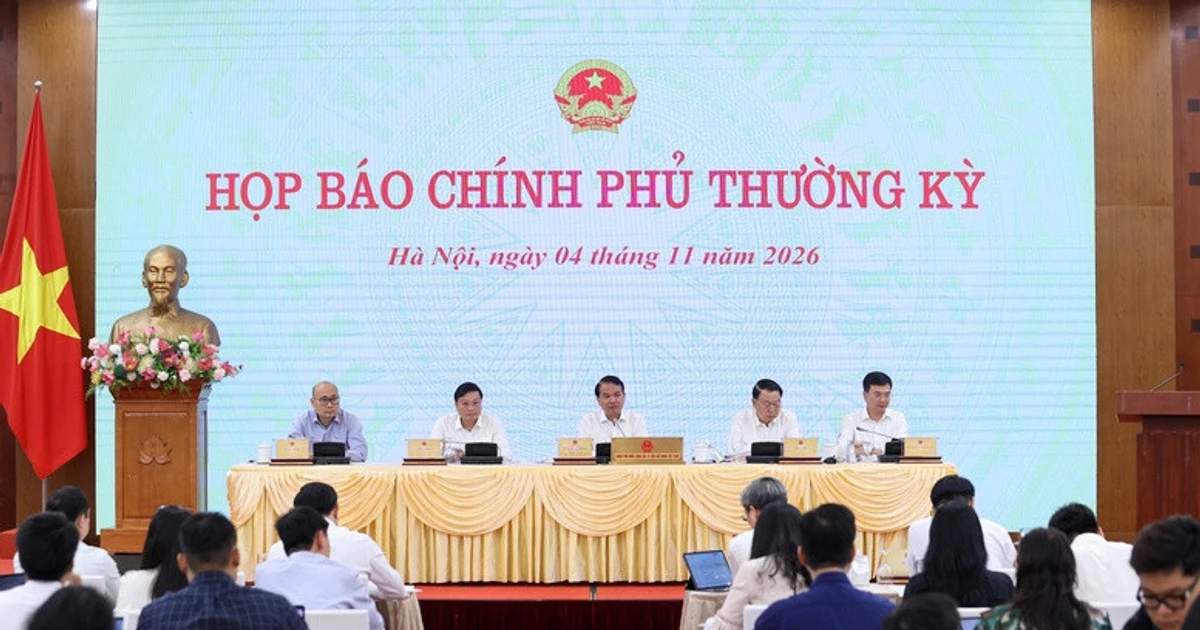
Lãi suất huy động là khoản ngân hàng trả cho người gửi tiền, còn lãi suất cho vay là chi phí khách hàng phải trả khi vay vốn; diễn biến hai mức lãi này cho thấy tín hiệu giảm lãi chưa chuyển nguyên vẹn sang người vay. Tại họp báo Chính phủ thường kỳ ngày 4/11, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết toàn bộ 46/46 ngân hàng thương mại đã giảm 0,5%/năm lãi suất tiền gửi niêm yết ở kỳ hạn từ sáu tháng trở lên. Đây là bước điều chỉnh đồng loạt, nhưng người vay không nên hiểu rằng lãi vay của mình tự động giảm tương ứng.
Số liệu cuối tháng 10 cho thấy lãi suất huy động phát sinh mới bình quân giảm khoảng 0,4%/năm so với giữa tháng; lãi suất cho vay phát sinh mới bình quân giảm khoảng 0,2-0,5%/năm. Nói cách khác, chi phí vốn đầu vào giảm rõ rệt, còn mức giảm cho khoản vay mới dao động theo khách hàng và sản phẩm. Đây là tín hiệu có lợi, song chưa phải một đợt giảm đồng đều đủ để mọi hộ gia đình hay doanh nghiệp mặc nhiên được hưởng.
Mức giảm niêm yết không đồng nghĩa mọi khoản vay đều rẻ hơn
Theo thông tin được công bố, nhóm ngân hàng thương mại nhà nước và ngân hàng 100% vốn nước ngoài giảm phổ biến 0,5%/năm lãi suất huy động niêm yết; nhóm ngân hàng thương mại cổ phần giảm phổ biến 0,5-0,7%/năm. Ngân hàng Nhà nước trước đó chỉ đạo giảm lãi suất tiền gửi niêm yết và tiền gửi phát sinh mới ở kỳ hạn từ sáu tháng trở lên, đồng thời giảm 1,5-2%/năm lãi vay cho sản xuất, kinh doanh và lĩnh vực ưu tiên.
Điểm người vay cần nhìn kỹ là phạm vi áp dụng: con số 1,5-2%/năm thuộc các chương trình tín dụng ưu đãi, không phải mức giảm đại trà cho mọi hợp đồng. Hơn 20 ngân hàng đã công bố chương trình ưu đãi hướng tới sản xuất, kinh doanh và lĩnh vực ưu tiên với mức giảm này. Vì vậy, khi ngân hàng giảm lãi, khách hàng nên hỏi rõ khoản vay có thuộc chương trình hay không, thời hạn ưu đãi kéo dài bao lâu và lãi suất được tính lại theo điều khoản nào.
Ai có thể cảm nhận lợi ích trước?
Tác động dễ thấy nhất trước mắt nằm ở doanh nghiệp, hộ kinh doanh và người vay thuộc nhóm ngành được ưu tiên, thay vì toàn bộ người có khoản vay. Vietcombank cho biết gần 17.000 doanh nghiệp và hộ kinh doanh đã thụ hưởng chính sách, với quy mô dư nợ ước tính khoảng 100.000 tỷ đồng được giải ngân; trong đó có hơn 3.000 doanh nghiệp và gần 14.000 cá nhân, hộ kinh doanh hoạt động trong lĩnh vực sản xuất, kinh doanh. Những con số này cho thấy ưu đãi đã đi vào thực tế, nhưng đồng thời nhấn mạnh điều kiện tiếp cận vốn vẫn là yếu tố quyết định.
Người vay nên chủ động đề nghị ngân hàng rà soát lãi suất hiện tại và hỏi về chương trình phù hợp, thay vì chờ biểu lãi suất chung tự làm giảm khoản trả hàng tháng. Cơ quan quản lý cũng yêu cầu các tổ chức tín dụng đẩy mạnh chuyển đổi số trong quy trình cấp tín dụng để người dân, doanh nghiệp tiếp cận vốn thuận lợi hơn mà vẫn bảo đảm an toàn. Thủ tục thuận tiện có thể cải thiện cơ hội tiếp cận, nhưng không thay thế việc đánh giá hồ sơ và khả năng trả nợ.
Đà giảm còn phụ thuộc nguồn vốn và điều hành
Một tín hiệu hỗ trợ khác là ngày 3/11, Ngân hàng Nhà nước công bố nghiệp vụ hoán đổi ngoại tệ với đồng Việt Nam kỳ hạn sáu tháng cho các tổ chức tín dụng, nhằm bổ sung nguồn vốn VND tương đối dài hạn. Biện pháp này có thể giúp hệ thống ngân hàng chủ động thanh khoản và góp phần hạ mặt bằng lãi suất, nhưng không bảo đảm lãi vay của từng khách hàng sẽ giảm ngay. Ngân hàng Nhà nước cho biết sẽ tiếp tục chỉ đạo các tổ chức tín dụng giảm lãi suất, hỗ trợ thanh khoản và nguồn vốn.
Với người vay, kết luận thực tế là có cơ sở để kỳ vọng lãi suất cho vay tiếp tục dịu xuống, nhưng cần phân biệt mức bình quân của khoản vay mới với lãi suất trong hợp đồng đang trả. Hãy yêu cầu ngân hàng giải thích cách điều chỉnh, mốc áp dụng và điều kiện hưởng ưu đãi; đừng quyết định vay chỉ dựa trên mức giảm được quảng bá. Lãi suất huy động đã giảm trên toàn hệ thống, song lợi ích đến người vay sẽ phụ thuộc vào từng chương trình, hồ sơ và nhịp điều hành tiếp theo.