
Kỳ vọng ngoại giao tạo sức ép giảm giá
Giá dầu thế giới phản ánh đồng thời kỳ vọng về nguồn cung tương lai và rủi ro địa chính trị, nên chỉ một tín hiệu ngoại giao cũng có thể đảo chiều tâm lý giao dịch trước khi nguồn dầu thực sự thay đổi. Sau bầu cử giữa kỳ tại Mỹ, thị trường đặt cược Washington sẽ có thêm động lực thúc đẩy thỏa thuận với Iran, khiến dầu giảm mạnh trong phiên 4-11 và tiếp tục mất giá sáng hôm sau. Đây là phản ứng dễ hiểu nhưng có phần vội: khả năng đạt thỏa thuận không đồng nghĩa với việc nguồn cung Iran lập tức trở lại thị trường. Động lực chính trị được chú ý vì đảng Dân chủ giành quyền kiểm soát cả hai viện Quốc hội, nhưng Quốc hội khóa mới chỉ bắt đầu nhiệm kỳ vào tháng 1-2027. Vì thế, kết quả bầu cử chưa thể lập tức định hình chính sách của Washington. Giá đang giảm theo kỳ vọng, chứ chưa phải bằng chứng rằng rủi ro đã được gỡ bỏ.
Đà giảm ban đầu cho thấy thị trường đã nhanh chóng định giá kịch bản xung đột hạ nhiệt. Tuy nhiên, đánh giá đó cần được đặt cạnh thực tế ngoại giao còn nhiều bước chưa ngã ngũ. Khi triển vọng thỏa thuận thay đổi, giá dầu có thể phản ứng mạnh ngay cả lúc chưa có chuyển biến rõ ràng về lượng dầu lưu thông. Chính sự lệch pha giữa kỳ vọng chính trị và nguồn cung thực tế là lý do không nên xem một phiên giảm sâu như tín hiệu chắc chắn rằng giá sẽ tiếp tục đi xuống.
Brent hồi nhẹ khi đàm phán phát tín hiệu trái chiều
Diễn biến tiếp theo cho thấy kỳ vọng thỏa thuận không phải câu chuyện một chiều. Sau hai phiên giảm, giá dầu Brent nhích lên khi nhà giao dịch cân nhắc các tín hiệu trái chiều về đàm phán Mỹ Iran. Tehran và Washington đang xem xét đề xuất mới từ bên trung gian, nhưng một quan chức an ninh quốc gia Iran nói phản hồi của Mỹ đến nay vẫn “chưa thỏa đáng”. Hai thông tin cùng tồn tại: đối thoại vẫn mở, song khác biệt chưa được giải quyết. Bởi vậy, nhịp phục hồi của Brent không phủ nhận xu hướng giảm trước đó; nó cho thấy thị trường đang điều chỉnh lại xác suất của các kịch bản thay vì tin chắc vào một kết quả.
Các bản tin ghi nhận những thời điểm khác nhau, nên không thể ghép số liệu thành một chuỗi giá liên tục: trong phiên 4-11, Brent giảm 8,7% và WTI giảm 8,3%, trong khi sáng 5-11 cả hai còn đi xuống; ở diễn biến sau, Brent đóng cửa dưới mức 104 USD/thùng và WTI tiến gần 97 USD/thùng sau hai phiên giảm. Sự khác biệt này nhấn mạnh mức độ biến động, chứ không phải mâu thuẫn cần che giấu. Với người tiêu dùng, hướng đi của dầu cuối cùng tác động đến giá xăng và dầu diesel; các nhiên liệu này đã tăng mạnh hơn dầu thô và có thể gây áp lực lên ngân sách hộ gia đình.
Nguồn cung vùng Vịnh là đối trọng đáng kể
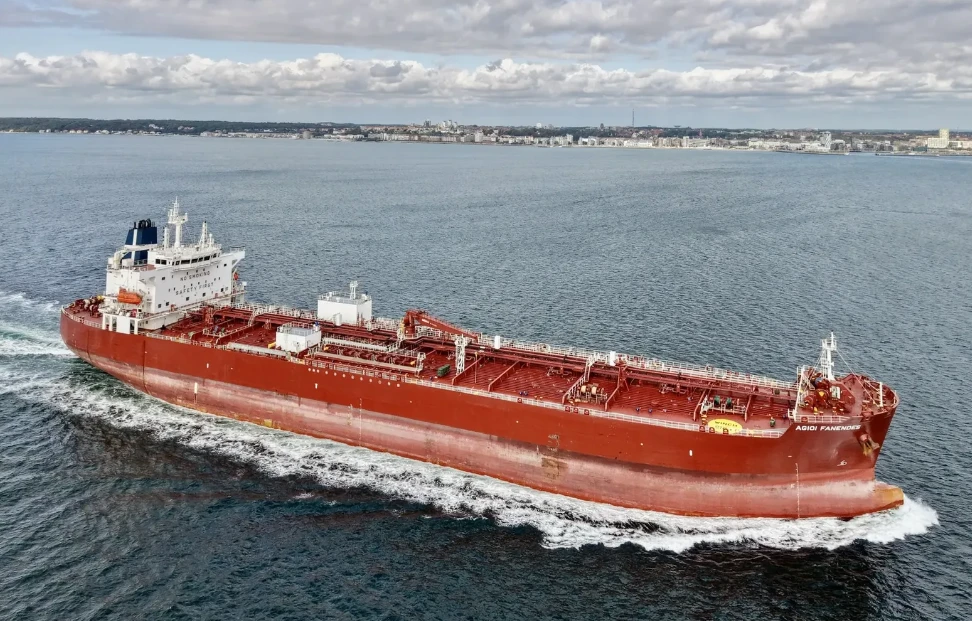
Ngoại giao không phải lực kéo duy nhất. Xuất khẩu dầu vùng Vịnh phục hồi đang gây áp lực lên thị trường giao ngay; các chỉ báo dầu Trung Đông cho thấy nguồn cung ngắn hạn lần đầu vượt nhu cầu kể từ tháng 7. JPMorgan ước tính thị trường toàn cầu dư cung khoảng 1,1 triệu thùng/ngày trong tháng 9 và 1,4 triệu thùng/ngày trong tháng 10 sau khi xuất khẩu từ vùng Vịnh được khôi phục. Đây là đối trọng cụ thể hơn so với kỳ vọng chính trị: dầu được đưa trở lại thị trường có thể làm dịu căng thẳng cung ứng ngay cả khi đàm phán chưa đạt kết quả. Nhưng dữ liệu tồn kho lại đưa ra tín hiệu khác. Viện Dầu khí Mỹ báo cáo dự trữ dầu thô giảm 5,3 triệu thùng trong tuần trước; nếu số liệu chính thức xác nhận, đây sẽ là tuần giảm thứ năm liên tiếp.
Vì vậy, thị trường đang bị kéo theo hai hướng: nguồn cung phục hồi gây sức ép giảm, còn tồn kho suy giảm và bất định địa chính trị giữ lại rủi ro tăng. Dự trữ thương mại ở các nước tiêu thụ lớn được mô tả là gần mức thấp nhất trong 15 năm, khiến giá dễ nhạy cảm trước tin tức mới. Kết luận hợp lý không phải là dự báo một chiều, mà là chấp nhận rằng giá dầu Brent có thể tiếp tục dao động khi nhà giao dịch cân đối những yếu tố trái chiều. Cho tới khi đàm phán tạo ra thay đổi rõ ràng và dữ liệu cung cầu xác nhận xu hướng, kỳ vọng thỏa thuận chỉ là một lực tác động trong nhiều lực cùng lúc.