
Đà tăng trưởng có nền tảng, nhưng không đồng đều
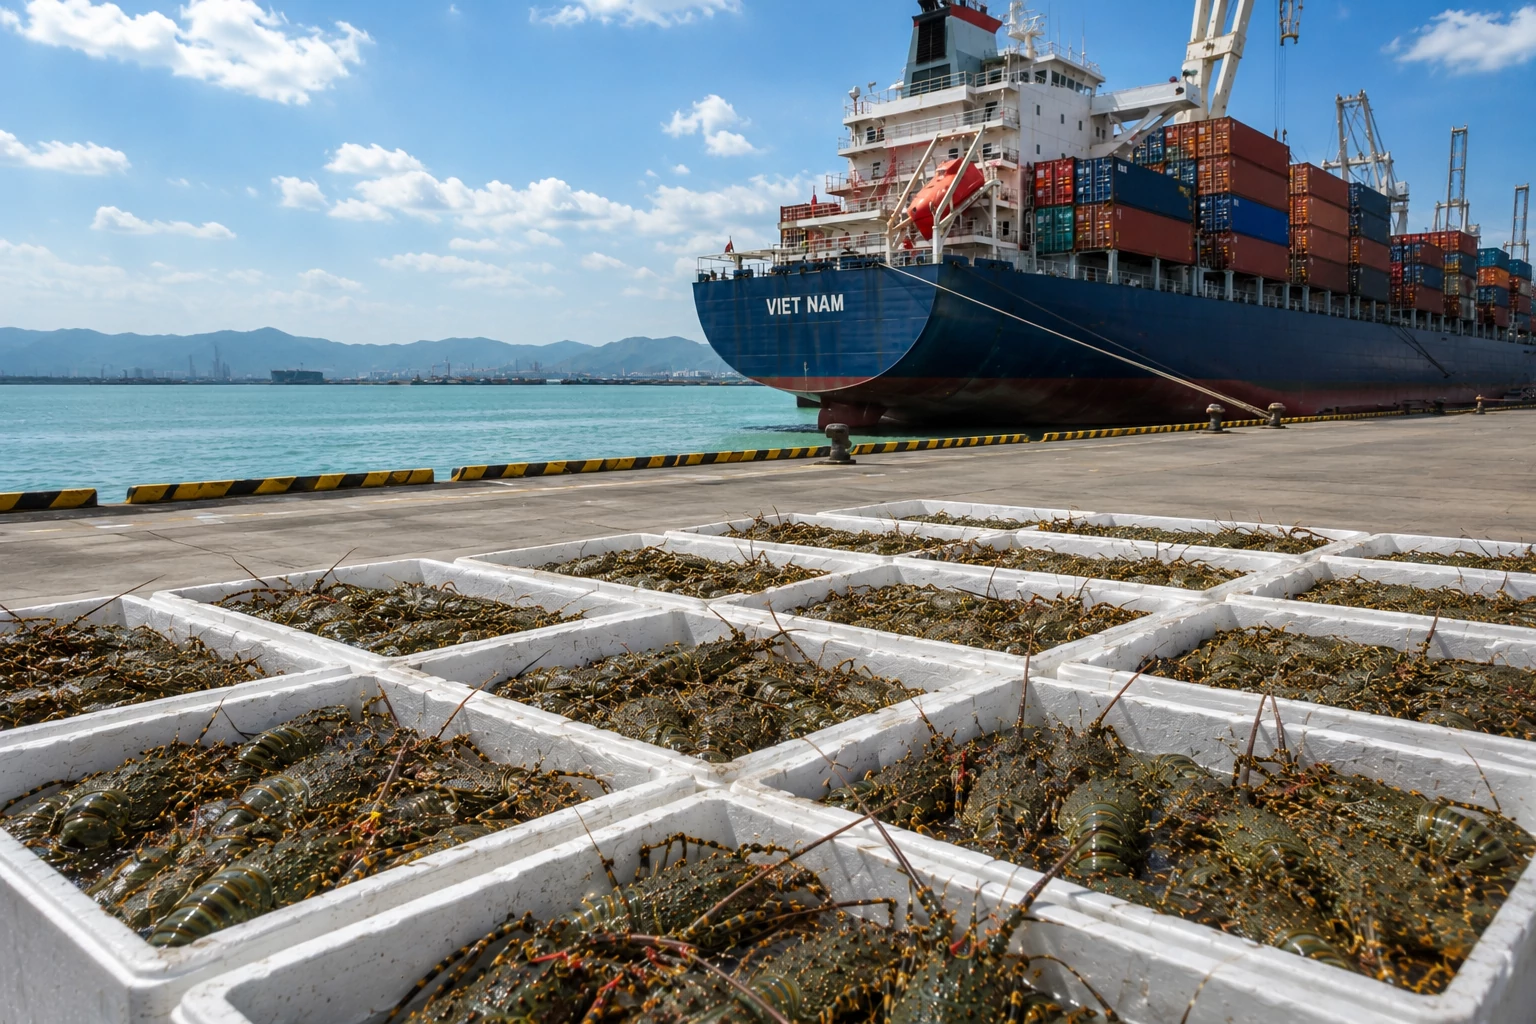
Xuất khẩu thủy sản là hoạt động đưa các sản phẩm khai thác và nuôi trồng như cá, tôm, mực và bạch tuộc ra thị trường nước ngoài, nơi kết quả phụ thuộc đồng thời vào sức mua, nguồn cung và khả năng cạnh tranh của từng mặt hàng. Trong 10 tháng, kim ngạch toàn ngành đạt 10,459 tỷ USD, tăng 12,1% so với cùng kỳ; riêng tháng 10 đạt khoảng 1,315 tỷ USD, tăng 13,5%. Đây là nhịp tăng đủ mạnh để củng cố triển vọng hoàn thành mục tiêu 12 tỷ USD, nhưng không nên nhầm mức tăng chung với sức khỏe đồng đều của mọi ngành hàng. Các nhóm cá và thị trường châu Á đang kéo kết quả lên, trong khi tôm đối mặt với trở lực riêng. Vì vậy, triển vọng cán đích có cơ sở, song chất lượng tăng trưởng sẽ tùy thuộc khả năng duy trì nhiều động lực thay vì trông cậy vào một vài mặt hàng nổi bật.
Tính toán đến cuối năm cũng nghiêng về khả năng hoàn thành kế hoạch: hai tháng còn lại cần đạt bình quân khoảng 770 triệu USD mỗi tháng, thấp hơn đáng kể so với kết quả tháng 10. Nhưng khoảng cách thuận lợi đó không xóa đi sự phân hóa. Điểm đáng chú ý không chỉ là kim ngạch đã vượt 10,4 tỷ USD, mà là những nhóm hàng và điểm đến nào đang tạo ra phần tăng thêm. Đọc theo cách ấy, đà hiện tại là tín hiệu tích cực, không phải lý do để ngành chủ quan.
Cá tra có cơ hội mở rộng nhờ lợi thế giá
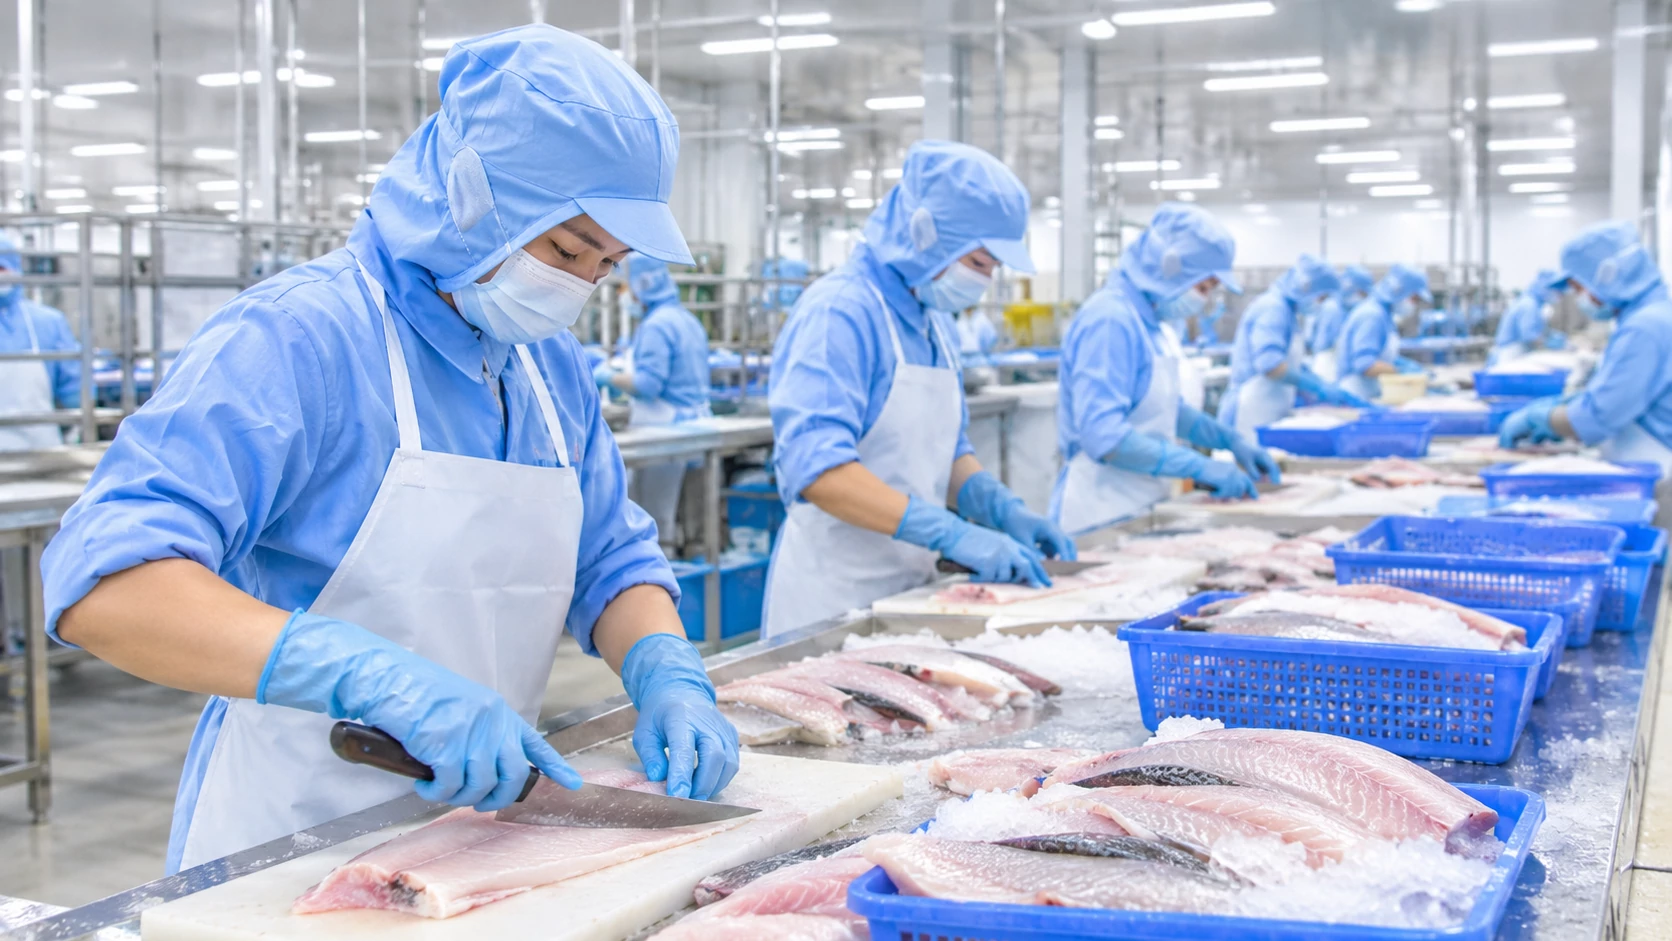
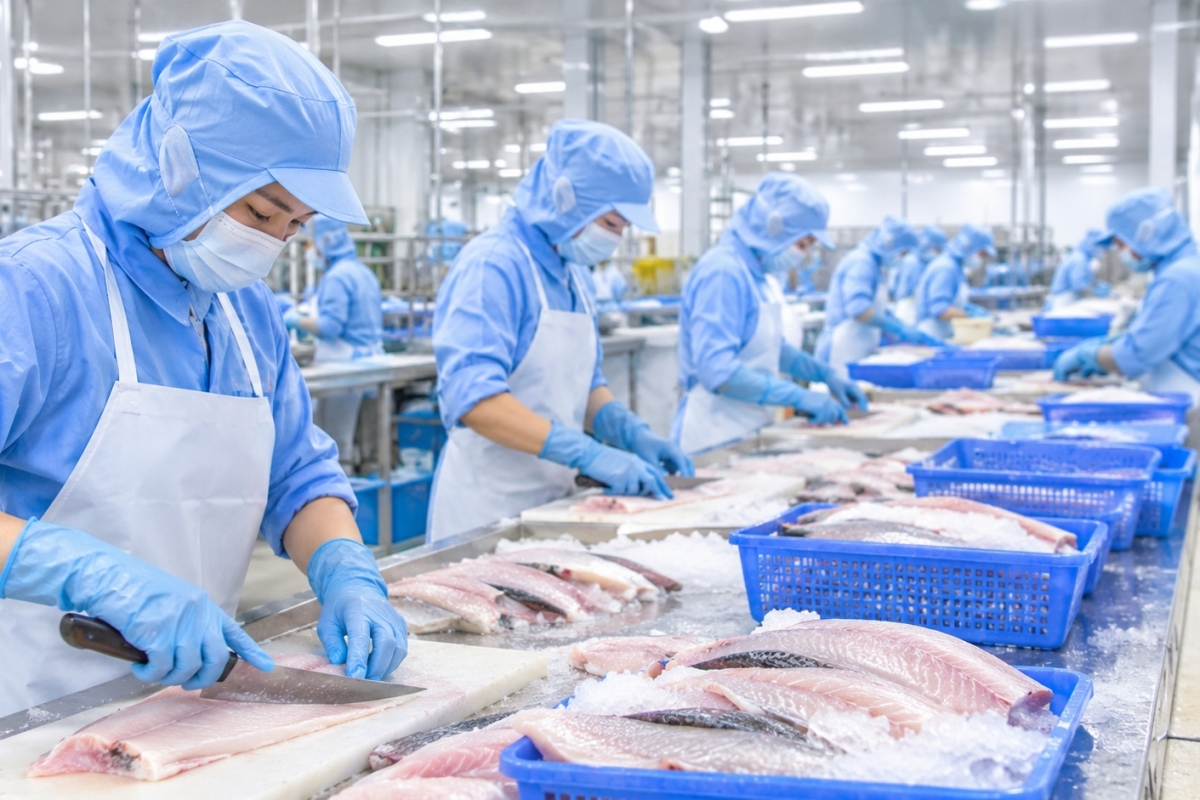
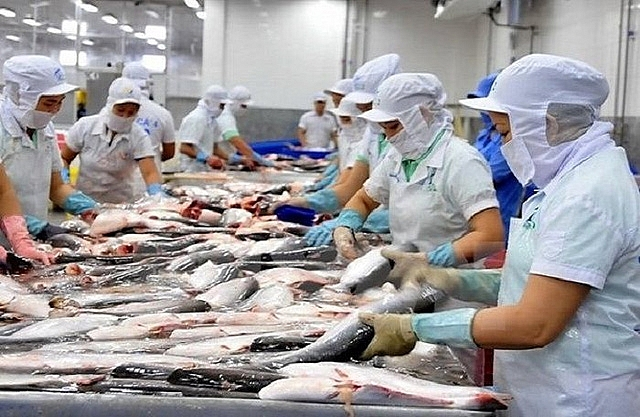
Cá tra Việt Nam đang hưởng lợi khi nguồn cung hạn chế khiến giá cá tuyết Đại Tây Dương duy trì ở mức cao, còn cá minh thái chịu sức ép về giá nguyên liệu. Chênh lệch giữa cá khai thác và cá nuôi mở ra cơ hội để cá tra tiếp cận các nhà phân phối trong phân khúc cá thịt trắng có giá vừa phải. Đây là lợi thế cạnh tranh có ý nghĩa hơn một cú tăng đơn hàng ngắn hạn: nó giúp sản phẩm có vị trí trong lựa chọn thay thế của người mua khi các loại cá thịt trắng khác đắt hoặc khó cung ứng.
Trong tháng 10, xuất khẩu nhóm cá khác đạt khoảng 309 triệu USD, tăng 55%, đóng góp khoảng 70% phần kim ngạch tăng thêm của toàn ngành trong tháng. Cá tra đạt hơn 249 triệu USD, tăng 14,9%; tính chung 10 tháng, mặt hàng này tiến sát mốc 2 tỷ USD, tăng 11%. Cá ngừ tăng 13,4%, còn mực và bạch tuộc tăng 14,8%. Những con số cho thấy đà đi lên không chỉ dựa vào một mặt hàng, dù cá tra vẫn là trụ cột nổi bật. Muốn biến cơ hội giá thành thị phần lâu dài, ngành cần giữ sức cạnh tranh và đáp ứng ổn định nhu cầu của các nhà mua hàng.
Thị trường châu Á là điểm tựa tăng trưởng
Thị trường châu Á không còn là phần bổ trợ trong bức tranh xuất khẩu thủy sản: Trung Quốc và Hồng Kông đạt 2,62 tỷ USD trong 10 tháng, tăng 30,3%, còn ASEAN đạt 722 triệu USD, tăng 22,9%. Hai điểm đến này cộng lại mang về gần 745 triệu USD kim ngạch tăng thêm, chiếm khoảng hai phần ba mức tăng của toàn ngành. Đó là lực kéo lớn, đồng thời cũng nhấn mạnh tầm quan trọng của việc duy trì nhiều thị trường thay vì phụ thuộc vào một khu vực.
Trong khi đó, xuất khẩu sang EU và Nhật Bản cải thiện trong tháng 10, nhưng mức tăng lũy kế 10 tháng lần lượt chỉ là 1,1% và 2,8%; phần kim ngạch tăng thêm cộng lại khoảng 49 triệu USD, thấp hơn nhiều so với đóng góp từ Trung Quốc và ASEAN. Sự chênh lệch này giải thích vì sao thị trường châu Á đang giữ vai trò dẫn dắt, nhưng cũng cho thấy tăng trưởng còn tập trung. Hiệp định thương mại Việt Nam–EFTA vừa được ký kết sau 14 năm và 21 vòng đàm phán được kỳ vọng mở thêm cơ hội cho ngành. Đây là dư địa đáng quan tâm, dù cơ hội mới không thể thay thế việc củng cố thị trường hiện có.
Sức ép tôm nhắc ngành không thể chỉ nhìn vào tổng kim ngạch
Tôm là đối trọng rõ nhất với bức tranh tích cực từ cá. Trong tháng 10, xuất khẩu tôm giảm 4,9%; tôm chân trắng giảm 8,3%. Tính chung 10 tháng, tôm chân trắng chỉ tăng 4%, còn mức tăng của toàn nhóm tôm có phần đóng góp lớn từ tôm hùm xanh, với kim ngạch tăng 31%. Điều này khiến kết quả của ngành tôm dễ bị chi phối bởi một phân khúc tăng nhanh, trong khi mặt hàng chủ lực phục hồi chậm.
Áp lực không chỉ đến từ nhu cầu chưa hồi phục đồng đều mà còn từ thuế chống bán phá giá tại Mỹ, trong lúc Ecuador tăng xuất khẩu tôm và cạnh tranh gay gắt hơn. Theo bà Lê Hằng, nhu cầu tôm quốc tế chưa phục hồi đồng đều: trong tám tháng, lượng tôm nhập khẩu của Mỹ giảm 0,7%, EU giảm 2,3%, còn Trung Quốc tăng 25,5%. Vì thế, không thể mặc định một đợt phục hồi đồng loạt sẽ nâng xuất khẩu tôm trong ngắn hạn. Ngành có cơ sở hướng tới mục tiêu 12 tỷ USD nhờ cá và châu Á, nhưng muốn đà tăng bền hơn cần giảm độ lệ thuộc vào một vài điểm sáng, đồng thời nâng sức chống chịu của ngành tôm trước rào cản thương mại và cạnh tranh.