
Đà tăng có điểm tựa, nhưng chưa đồng đều
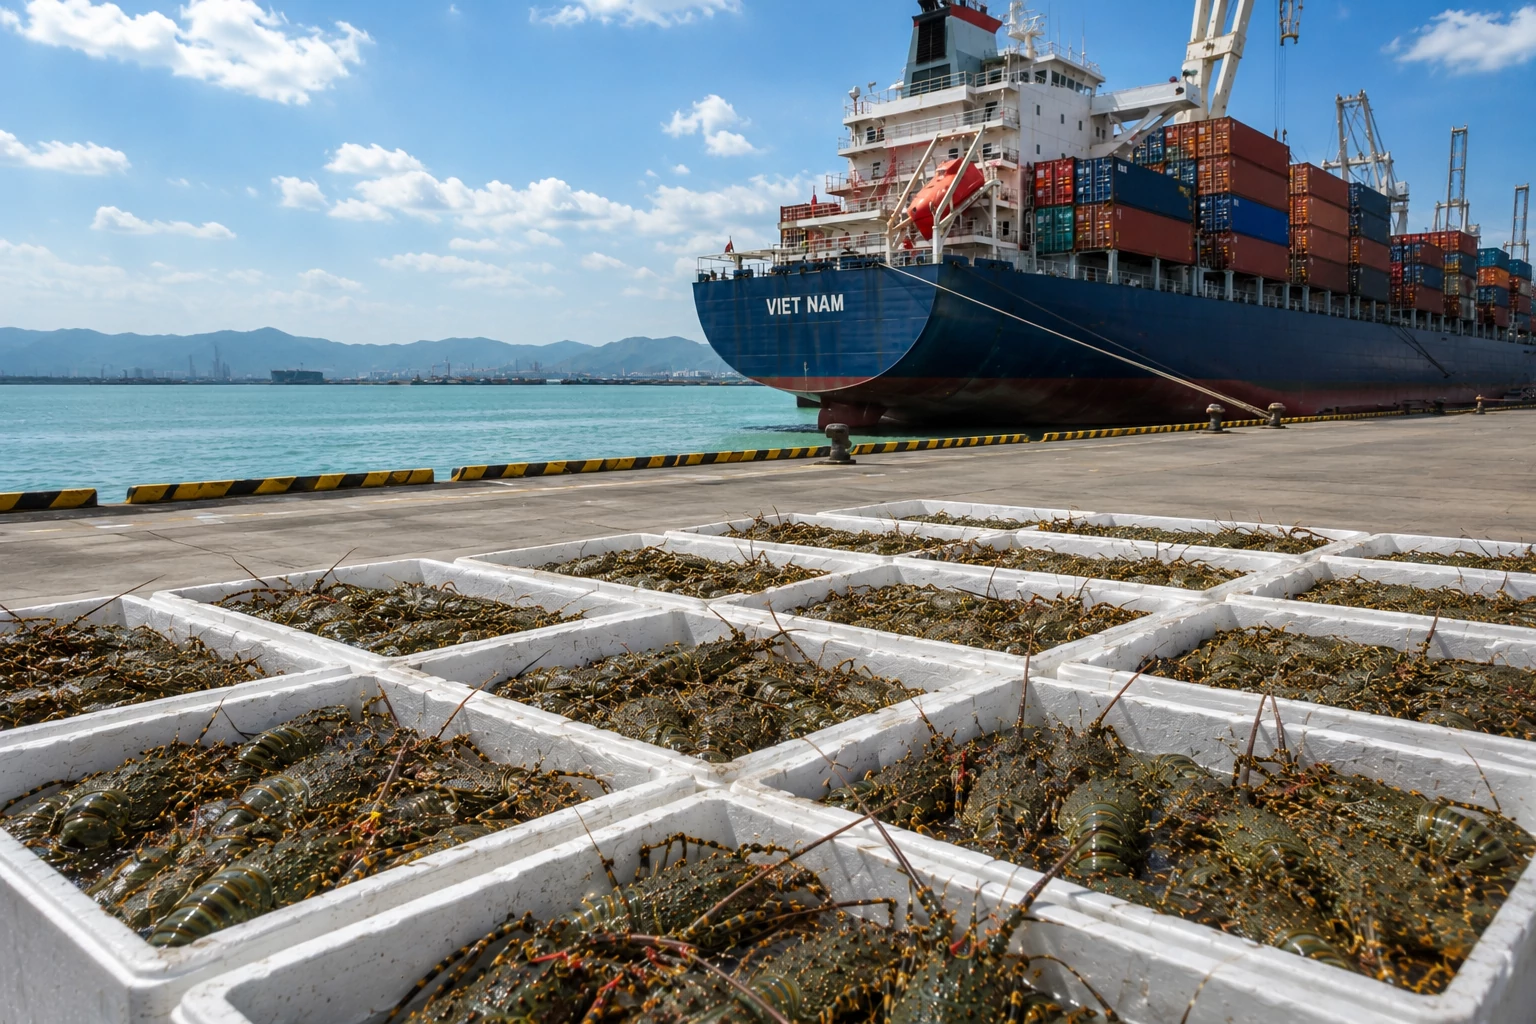
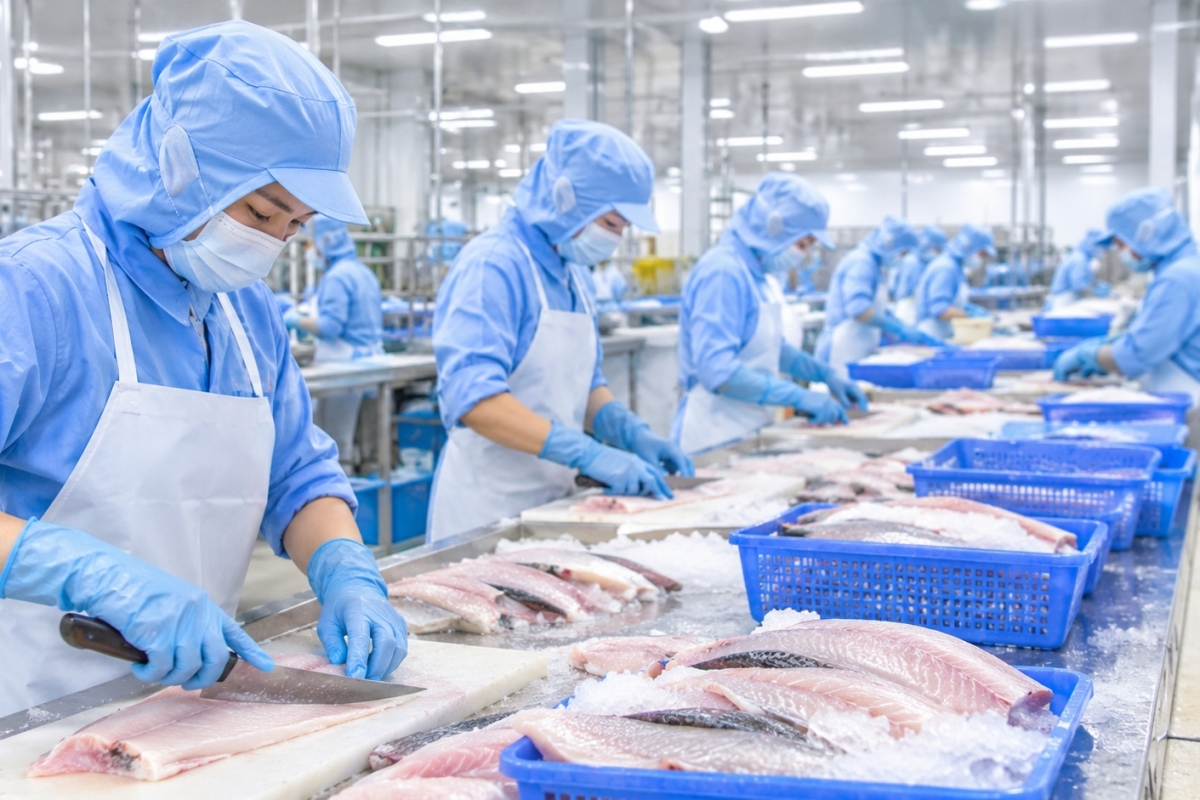
Xuất khẩu thủy sản là hoạt động đưa các sản phẩm khai thác và nuôi trồng thủy sản trong nước ra thị trường quốc tế, với kết quả chịu ảnh hưởng đồng thời từ cơ cấu mặt hàng và sức mua từng thị trường. Trong mười tháng, kim ngạch đạt 10,459 tỷ USD, tăng 12,1% so với cùng kỳ; riêng tháng 10 tăng 13,5%. Đây là kết quả đáng kể, nhưng không nên hiểu là mọi nhóm hàng đều đang phục hồi như nhau. Nhóm cá và các thị trường châu Á tạo lực kéo rõ nét, còn tôm và thị trường Mỹ vẫn là những điểm yếu. Theo VASEP, xuất khẩu thủy sản tháng 10 đạt 1,315 tỷ USD, tăng 13,5% so với cùng kỳ. Bài toán lúc này không chỉ là giữ tốc độ tăng, mà còn là giảm lệ thuộc vào một số động lực đang gánh phần lớn mức tăng chung.
Cá tra hưởng lợi từ nhu cầu cá thịt trắng vừa túi tiền
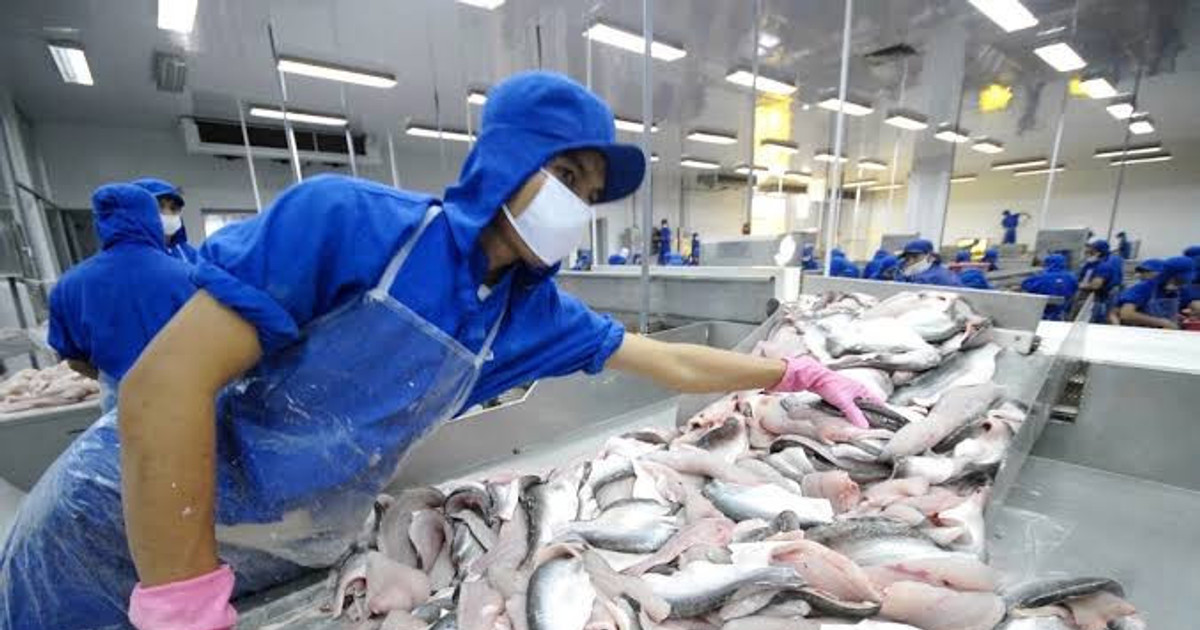
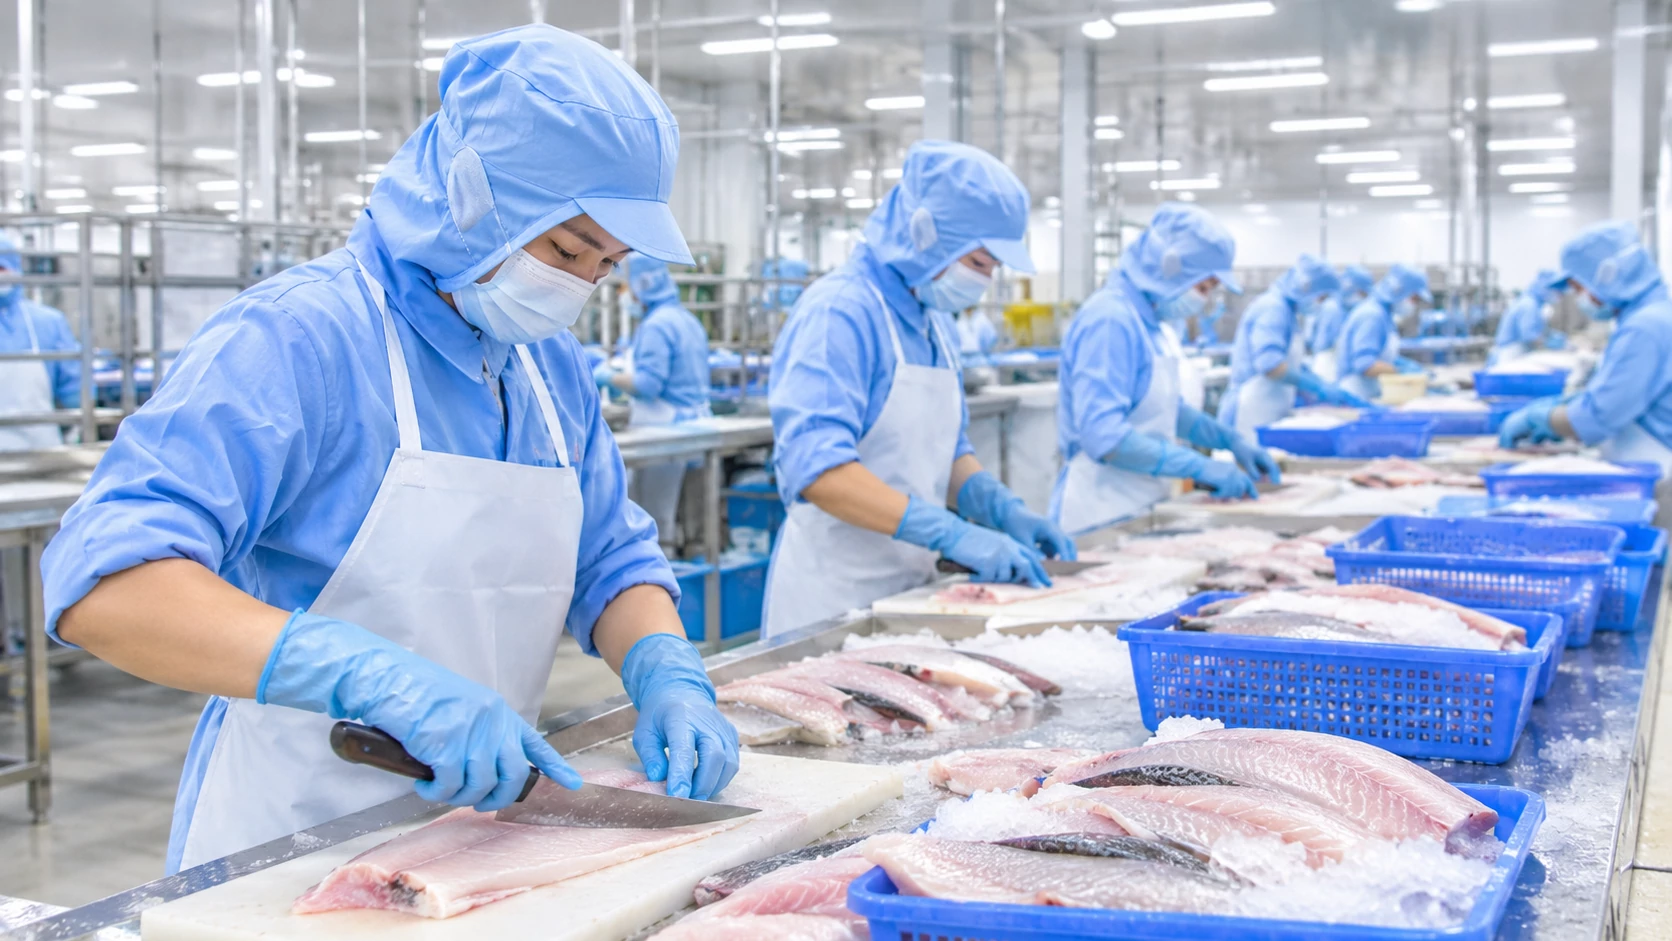
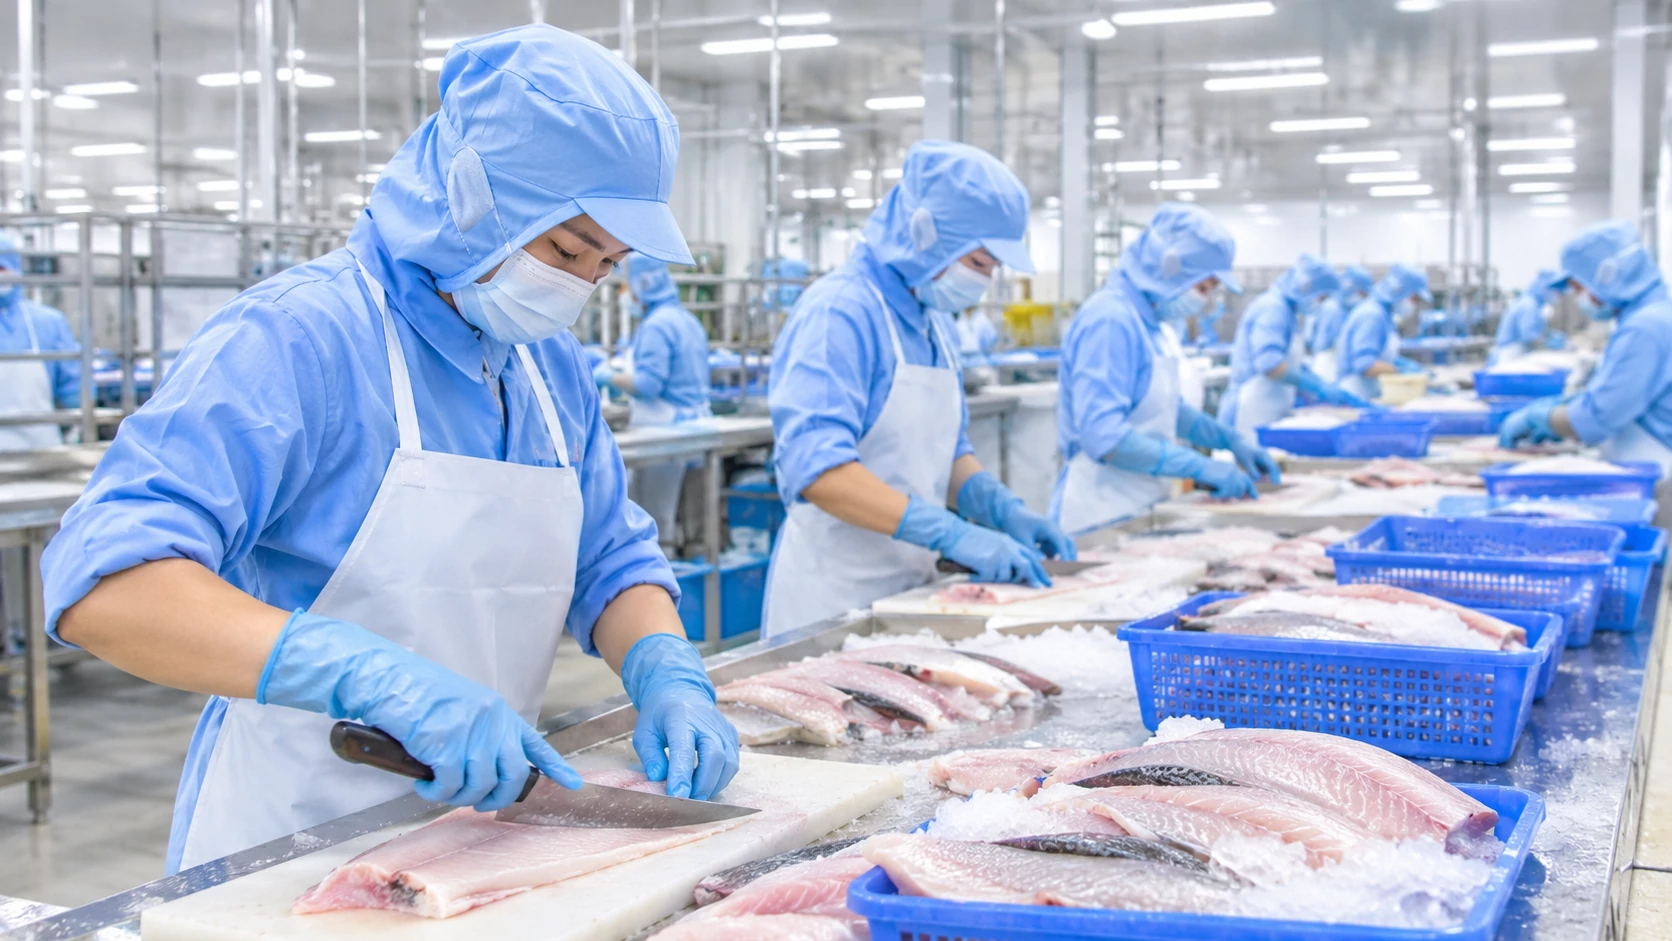
Cá tra Việt Nam nổi lên nhờ vừa duy trì tăng trưởng vừa có cơ hội thay thế một phần nguồn cá thịt trắng đắt đỏ hơn. Trong tháng 10, xuất khẩu cá tra đạt hơn 249 triệu USD, tăng 14,9%; tính chung mười tháng, kim ngạch tiến sát 2 tỷ USD, tăng 11% so với cùng kỳ. Giá cá tuyết Đại Tây Dương duy trì ở mức cao do nguồn cung hạn chế, còn cá minh thái chịu sức ép về giá nguyên liệu. Khoảng cách về giá giữa cá khai thác và cá nuôi vì thế mở ra cơ hội cho cá tra ở phân khúc có giá thành hợp lý. Tuy nhiên, cơ hội thị trường không tự động bảo đảm đơn hàng lâu dài: doanh nghiệp cần duy trì chất lượng và khả năng cung ứng ổn định. Mức tăng của cá tra là tín hiệu tích cực, nhưng muốn biến lợi thế giá thành thành tăng trưởng bền vững, ngành vẫn phải cạnh tranh bằng sản phẩm đáng tin cậy.
Thị trường thủy sản châu Á đang gánh phần lớn mức tăng
Thị trường thủy sản châu Á hiện là bệ đỡ tăng trưởng rõ nhất, chứ không chỉ là một hướng xuất khẩu bổ sung. Trong mười tháng, Trung Quốc và Hồng Kông đạt 2,62 tỷ USD, tăng 30,3%; ASEAN đạt 722 triệu USD, tăng 22,9%. Hai thị trường cộng lại mang thêm gần 745 triệu USD, chiếm khoảng hai phần ba mức tăng xuất khẩu thủy sản. Điều đó cho thấy sức mua khu vực đang tạo khác biệt lớn trong bức tranh toàn ngành. Ngược lại, EU và Nhật Bản mới tăng lần lượt 1,1% và 2,8% tính lũy kế, còn xuất khẩu sang Mỹ giảm 1,2%. Sự chênh lệch này vừa là cơ hội vừa là cảnh báo: châu Á đang kéo đà tăng, nhưng nếu tăng trưởng tập trung quá nhiều vào một số điểm đến, ngành sẽ dễ tổn thương khi nhu cầu hoặc điều kiện thương mại thay đổi.
Mục tiêu 12 tỷ USD phụ thuộc vào khả năng gỡ sức ép ngành tôm
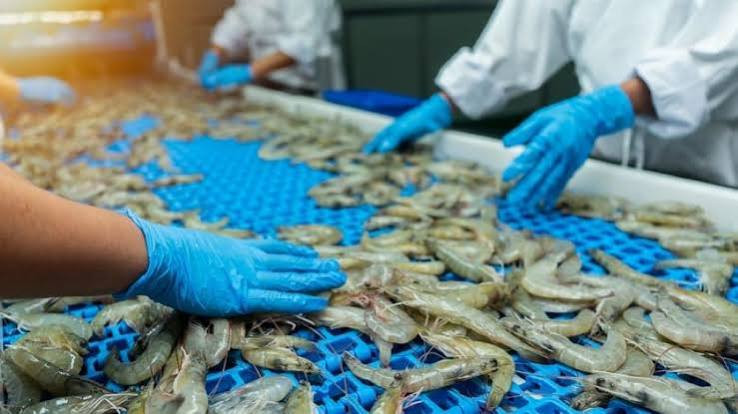
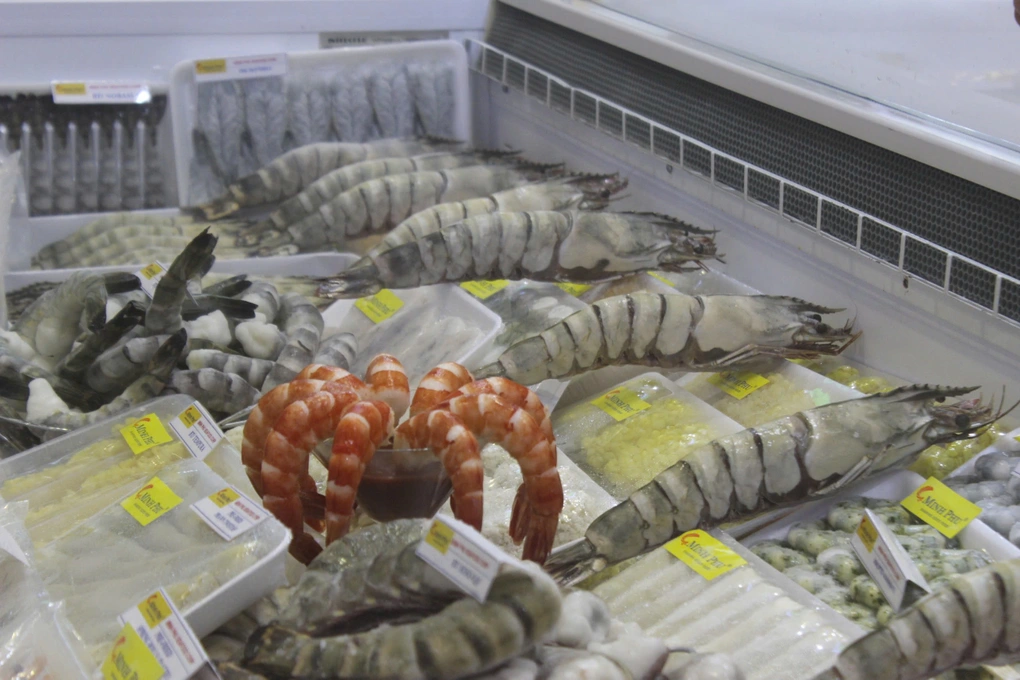
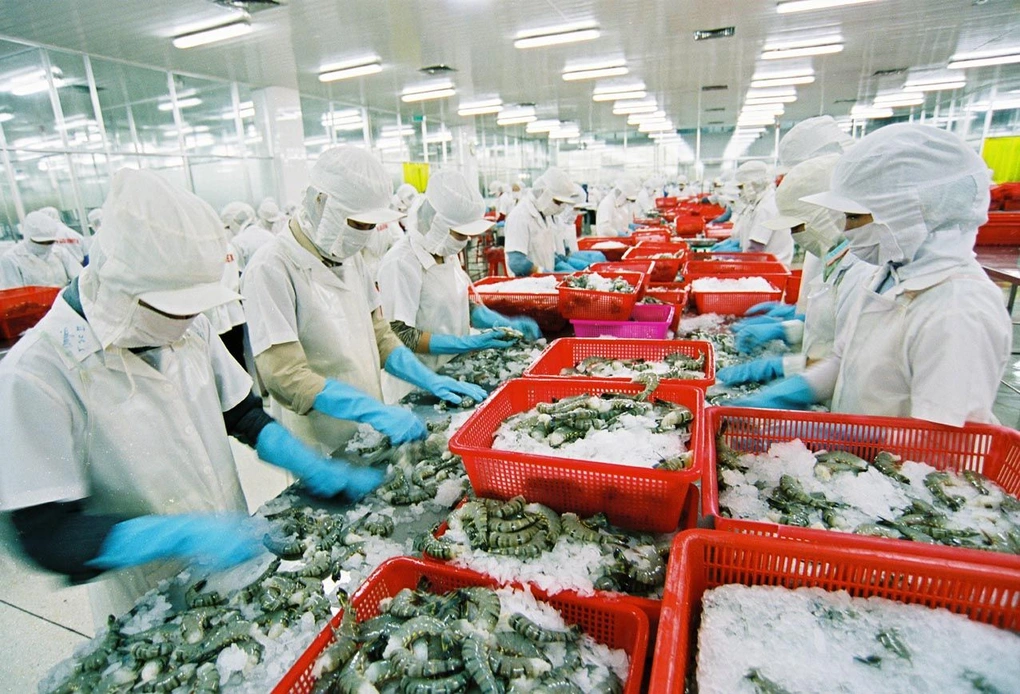
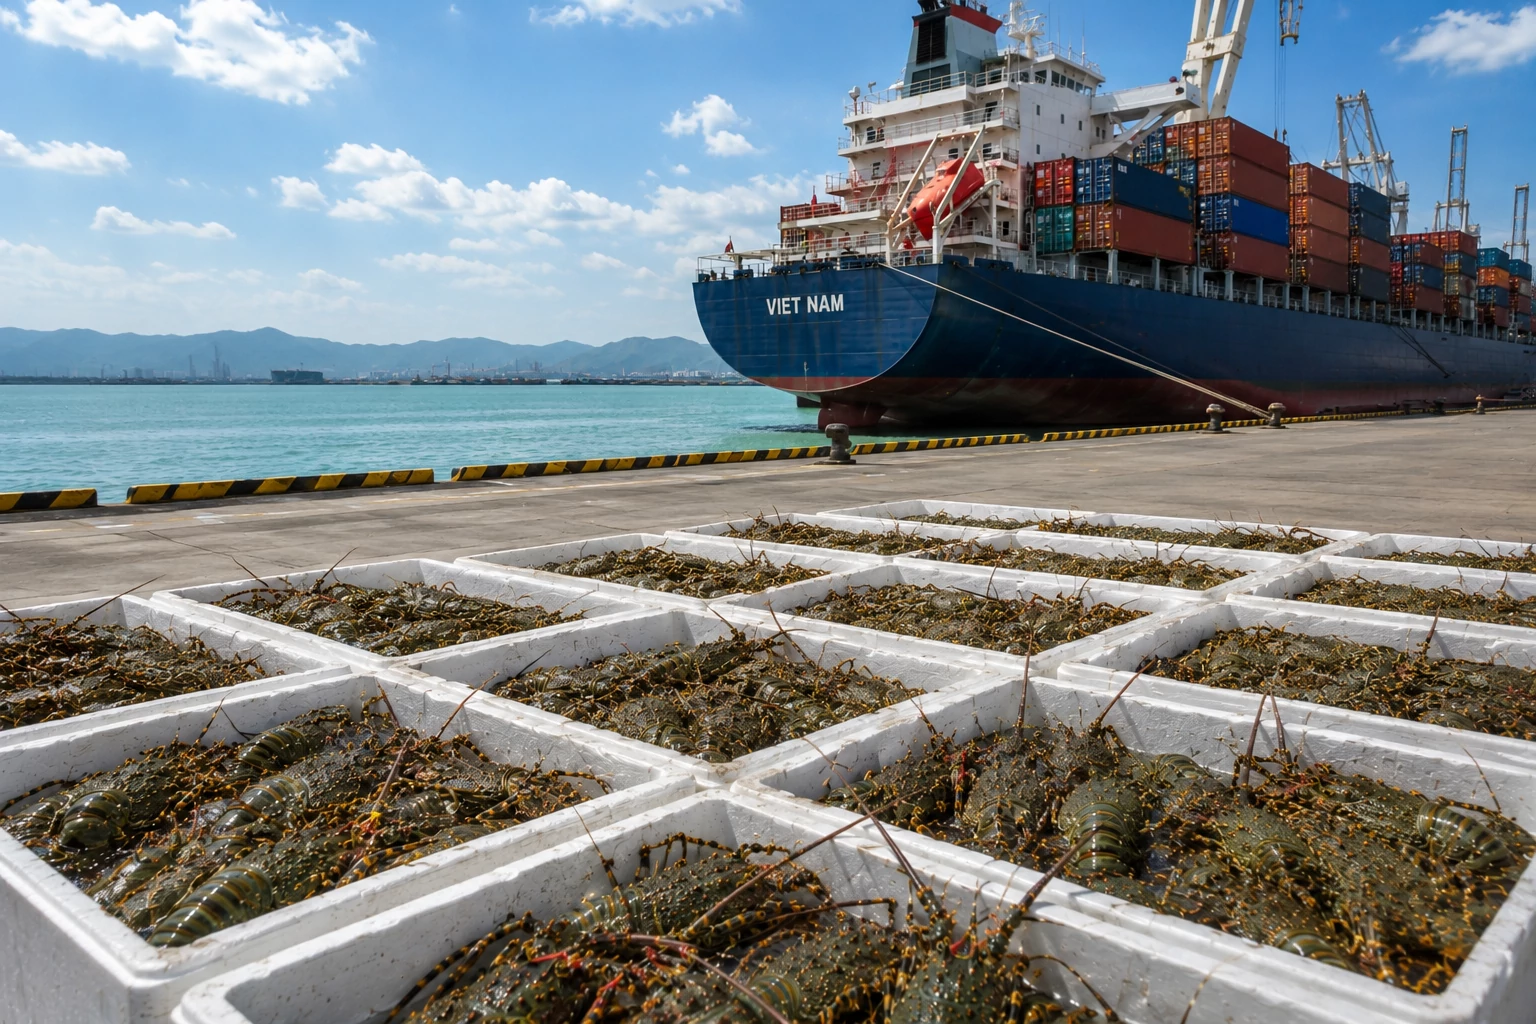
Tôm là phép thử lớn nhất đối với mục tiêu xuất khẩu thủy sản 12 tỷ USD. Xuất khẩu tôm tháng 10 giảm 4,9%; riêng tôm chân trắng giảm 8,3%. Trong mười tháng, tôm chân trắng tăng khoảng 4%, còn tôm hùm xanh tăng 31% và đóng góp khoảng 62% phần kim ngạch tăng thêm của toàn nhóm. Vì vậy, mức tăng chung khoảng 9% của ngành tôm dựa nhiều vào một mặt hàng, trong khi mặt hàng chủ lực vẫn phục hồi chậm. Nhu cầu nhập khẩu tôm trong tám tháng giảm 0,7% tại Mỹ và 2,3% tại EU, nhưng tăng 25,5% tại Trung Quốc; xuất khẩu tôm của Ecuador tăng 19,8%. Doanh nghiệp còn chờ kết quả cuối cùng của đợt rà soát thuế chống bán phá giá tôm lần thứ 20, dự kiến công bố vào đầu tháng 11. Muốn chạm mục tiêu 12 tỷ USD, ngành cần duy trì lực kéo từ cá và châu Á, đồng thời tìm cách củng cố đà phục hồi của tôm thay vì trông chờ một nguồn tăng trưởng duy nhất.